El 22 d’abril de 2026 es van publicar en la web de l’ICAC cinc noves consultes de comptabilitat corresponents al BOICAC 145 (març 2026). Aborden, entre altres aspectes, l’aportació no dinerària de dues persones físiques a una societat hòlding, els costos de subcontractació de treballs d’una màquina que ha de traslladar-se, i els ingressos per venda de materials procedents de la demolició lligada a una inversió immobiliària. Així mateix, tracten l’adquisició de matèries primeres i aprovisionaments destinats a la fabricació de mostres comercials de caràcter promocional i la formulació de l’estat d’informació no financera en entitats de nova creació.
El dia 22 d’abril de 2026 es van publicar a la pàgina web de l’ICAC 5 noves consultes de comptabilitat pertanyents al BOICAC 145, març 2026. Els temes tractats són: aportació no dinerària realitzada per dues persones físiques a una societat hòlding, costos de subcontractació dels treballs d’una màquina que ha de traslladar-se a una altra ubicació, ingressos per venda de materials procedents de la demolició vinculada a una inversió immobiliària, adquisició de matèries primeres i aprovisionaments destinats a la fabricació de mostres comercials, lliurades gratuïtament o consumides en els punts de venda amb finalitats promocionals, i la formulació de l’estat d’informació no financera en entitats de nova creació. A continuació, oferim el seu resum:
BOICAC Nº 145/2026: CONSULTA 1. SOBRE EL TRACTAMENT COMPTABLE D’UNA APORTACIÓ NO DINERÀRIA REALITZADA PER DUES PERSONES FÍSIQUES A UNA SOCIETAT HÒLDING
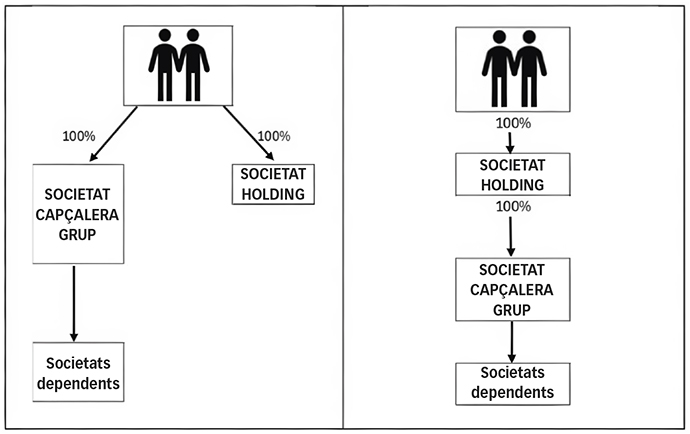
En concret l’operació objecte de consulta consisteix en l’aportació del 100% de les participacions d’una societat, que al seu torn és capçalera d’un grup d’empreses. El grup ha formulat comptes anuals consolidats sota les Normes per a la Formulació de Comptes Anuals Consolidats (NFCAC), aprovades pel Reial decret 1159/2010, de 17 de setembre, des de l’exercici 2014 fins a l’exercici 2023. L’aportació del 100% de les participacions es realitza durant l’exercici 2024.
Els aportants són dues persones físiques que ostenten conjuntament el 100% del capital social d’aquesta societat matriu, com també el 100% de les participacions de la societat hòlding, exercint control sobre aquestes. El valor raonable atribuït a les participacions socials aportades ascendeix a 80 milions d’euros, segons es reflecteix en un informe emès per expert independent. No obstant això, els fons propis consolidats de la societat aportada i societats dependents, conforme als estats financers consolidats en la data de l’operació, ascendeixen a 35 milions d’euros.
Es consulta com ha de registrar la societat hòlding l’operació.
Per a basar la seva resposta l’ICAC acudeix a la següent normativa i pròpies interpretacions:
a) Aportacions de negoci entre empresa del grup: Respecte a la norma de registre i valoració (NRV) a aplicar:
— A l’article 15 de la RICAC de 5 de març de 2019, per la qual es desenvolupen els criteris de presentació dels instruments financers i altres aspectes comptables relacionats amb la regulació mercantil de les societats de capital (RICAC de societats).
— Apartat 2.1. Aportacions no dineràries de la NRV 21a. Operacions entre empreses del grup del PGC.
— Apartat 2.2. Operacions de fusió i escissió de la NRV 21a. Operacions entre empreses del grup del PGC.
— Article 40.1 de les NFCAC.
b) Concepte de «negoci»: Respecte a la definició de «negoci» a l’apartat 1 de la NRV 19a del PGC.
c) Interpretacions de l’ICAC:
— Consulta 4 del BOICAC 141/2025. Sobre el concepte de negoci en un procés de fusió.
— Consulta 3 publicada en el BOICAC número 91, de setembre de 2012. Sobre el tractament comptable de l’aportació no dinerària dels instruments de patrimoni, que atorguen el control sobre una societat, quan la societat aportada i la societat que rep l’aportació estan controlades per la mateixa persona física.
— Consulta 2 del BOICAC número 91, de setembre de 2012. Sobre el tractament comptable de l’aportació no dinerària dels instruments de patrimoni, que atorguen el control sobre una societat, quan la societat aportada i la societat que rep l’aportació estan controlades per la mateixa persona física.
— Consulta 4 del BOICAC número 90, de juliol de 2012. Sobre la valoració d’una aportació no dinerària realitzada entre empreses del grup, des del punt de vista de la societat adquirent, quan la societat aportant i la societat adquirida estan radicades a l’estranger.
— Consulta 3 del BOICAC 85, de març de 2011. Sobre el tractament comptable de l’aportació no dinerària a una societat del grup, de la inversió en una altra societat del grup que constitueix un negoci.
Basant-se en l’anterior, l’ICAC conclou que:
— Les accions aportades constitueixen un negoci.
— Si bé l’operació no es realitza en sentit estricte entre empreses del grup, perquè el transmissor és la persona física que controla totes dues societats, els fets descrits han d’incloure’s en l’àmbit d’aplicació de la NRV 21.2 a la vista de la identitat de raó que existeix entre la citada aportació i la fusió de totes dues societats, sense aportació prèvia, operació aquesta última inclosa de manera expressa en l’àmbit d’aplicació de la NRV 21.2; consistents en tots dos casos en l’adquisició d’un negoci lliurant com a contrapartida instruments de patrimoni propi, on la societat adquirent i el negoci adquirit estan sota control comú.
— En la mesura que la societat que rep l’aportació és part integrant d’un grup de coordinació, no existint, per tant, obligació de consolidar, i addicionalment, tret que les persones físiques que controlen les societats fossin empresaris, tampoc existeix la possibilitat de prendre els valors existents en els comptes anuals individuals, la societat que rep l’aportació comptabilitzarà la participació adquirida prenent com a referència el patrimoni net de la societat aportada en el percentatge corresponent, o, si és el cas, el patrimoni consolidat.
Per tant, la societat hòlding:
— Registrarà les participacions rebudes pel patrimoni consolidat, és a dir, 35 milions d’euros.
— L’ajust per la diferència entre el valor de comptabilització de la participació rebuda, 35 milions d’euros i el seu valor raonable, es registrarà en un compte de reserves, a l’efecte de les quals podrà utilitzar-se la prima d’emissió o assumpció.
BOICAC Nº 145/2026: CONSULTA 2. SOBRE EL TRACTAMENT COMPTABLE DELS COSTOS DE SUBCONTRACTACIÓ DELS TREBALLS D’UNA MÀQUINA QUE HA DE TRASLLADAR-SE A UNA ALTRA UBICACIÓ
En concret, l’empresa consultant indica que realitzarà una inversió en una nova màquina. El lloc on s’instal·larà aquest actiu actualment l’ocupa una altra màquina distinta (màquina existent) del procés productiu.
El nou equip i la màquina existent fan tasques distintes dins d’aquest procés productiu. Concretament els processos 1 i 3 respectivament.
El fet de desmuntar i moure a un altre lloc, dins de la fàbrica, la màquina existent per a col·locar en el seu lloc la màquina nova, suposarà que durant el temps necessari (no més d’un mes) per a desmuntar, traslladar i instal·lar-la en la nova ubicació, s’hauran de subcontractar els treballs que feia aquesta màquina existent a una empresa externa.
La pregunta que es planteja és si el cost de subcontractació del procés productiu, al no tenir operativa la màquina existent que es trasllada, podria ser capitalitzat juntament amb la màquina nova que es comprarà, o si podria capitalitzar-se almenys el sobrecost de subcontractar enfront del cost que tindria produir-lo internament.
Per a respondre a la consulta l’ICAC acudeix a la següent normativa:
— Respecte a la valoració de la màquina: A l’apartat 1.1. Preu d’adquisició de la Norma de Registre i Valoració (NRV) 2a Immobilitzat material del Pla General de Comptabilitat (PGC).
— Respecte als treballs fets per altres empreses: Als apartats 1 i 3 de la Norma d’elaboració dels comptes anuals (NECA) 7è Compte de Pèrdues i Guanys.
Basant-se en l’anterior, l’ICAC conclou que:
— Els treballs subcontractats no són necessaris perquè la màquina nova pugui operar de la forma prevista, per la qual cosa no formaran part del preu d’adquisició.
— Si pogués determinar-se que els treballs subcontractats formen part del procés de producció propi de l’empresa usuària, hauria d’imputar-se la despesa realitzada a un compte del subgrup 60. Compres, en concret, al compte 607. Treballs realitzats per altres empreses. En cas que el servei contractat no formi part del procés de producció, el subgrup 62 recull els serveis de naturalesa diversa adquirits per l’empresa, no inclosos en el subgrup 60 o que no formen part del preu d’adquisició de l’immobilitzat.
BOICAC Nº 145/2026: CONSULTA 3. SOBRE EL TRACTAMENT COMPTABLE DELS INGRESSOS PER VENDA DE MATERIALS PROCEDENTS DE LA DEMOLICIÓ VINCULADA A UNA INVERSIÓ IMMOBILIÀRIA
La consulta versa sobre una societat l’activitat principal de la qual és l’arrendament d’immobles i que ha adquirit un local amb l’objectiu d’arrendar-lo. Per poder formalitzar el contracte d’arrendament, la societat consultant ha efectuat els treballs necessaris d’adequació consistents, fonamentalment, en el desmantellament i retirada d’elements existents en el local (envans, portes i altres instal·lacions de l’anterior ocupant), tot això amb la finalitat de deixar l’immoble en condicions adequades per al seu arrendament. En el procés de retirada d’aquests elements s’han obtingut determinats materials (principalment ferro), venuts a tercers pels quals la societat ha obtingut ingressos. Atès que els treballs descrits constitueixen actuacions necessàries per posar l’actiu en condicions de generar rendiments econòmics, els seus costos es consideren directament atribuïbles a aquest.
En aquest context, la societat consultant qüestiona si els ingressos procedents de la venda dels materials recuperats poden ser reconeguts com a ingressos de l’exercici o si, per contra, han de ser considerats una recuperació de costos directament vinculats a l’adequació de l’immoble, minorant el cost de l’actiu.
Per a respondre a la consulta l’ICAC acudeix a la següent normativa i interpretacions pròpies:
— Respecte a la classificació dels immobles com a inversions immobiliàries i a la seva valoració:
• A l’apartat 1.2 de la Norma Cinquena de RICAC d’1 de març de 2013, per la qual es dicten normes de registre i valoració de l’immobilitzat material i de les inversions immobiliàries (RICAC de l’immobilitzat material i de les inversions immobiliàries).
• A la NRV 4a Inversions immobiliàries del PGC.
— Respecte al tractament comptable dels ingressos generats durant el període de prova de l’actiu a la CICAC 4 del BOICAC 105, març 2016.
Basant-se en l’anterior l’ICAC conclou que si durant el procés de desmantellament i retirada de materials per a deixar en condicions de funcionament un immobilitzat material es generen ingressos per la venda dels materials obtinguts, aquests ingressos haurien de minorar el cost d’adquisició o producció de l’immobilitzat, sempre que aquestes activitats siguin imprescindibles per a posar l’actiu en condicions de funcionament. Si els ingressos superen les despeses associades, l’excés també minorarà el cost de l’immobilitzat. En cas contrari, si l’activitat no és imprescindible, els ingressos es reconeixeran en el compte de pèrdues i guanys segons la seva naturalesa.
BOICAC Nº 145/2026: CONSULTA 4. SOBRE EL TRACTAMENT COMPTABLE DE L’ADQUISICIÓ DE MATÈRIES PRIMERES I APROVISIONAMENTS DESTINATS A LA FABRICACIÓ DE MOSTRES COMERCIALS, LLIURADES GRATUÏTAMENT O CONSUMIDES EN ELS PUNTS DE VENDA AMB FINALITATS PROMOCIONALS
La consulta versa sobre una entitat que a més de fabricar els productes destinats a la venda al públic, elabora a partir de les matèries primeres que adquireix:
a) mostres gratuïtes que lliura als clients sense contraprestació, normalment quan aquests adquireixen un perfum o qualsevol altre article que comercialitza l’empresa, i
b) productes destinats a ser consumits en els punts de venda que els potencials clients proven in situ de manera gratuïta i que l’empresa utilitza com a mitjà perquè el client conegui l’article i provoqui un impuls de compra.
L’empresa assenyala que les característiques físiques i l’empaquetament dels productes destinats a la promoció de la marca en el punt de venda al públic els singularitzen com a tals, això és, com a articles publicitaris no destinats a la venda, clarament diferenciats dels productes que els clients adquireixen a canvi d’una contraprestació. Per això, els recursos que l’empresa destina a elaborar-los no es recuperen per mitjà de la venda de l’article a canvi d’un preu, sinó que la seva funció és afavorir la captació de nous clients o retenir als actuals consumidors de la marca.
No obstant això, quan l’empresa adquireix matèries primeres i altres aprovisionaments, amb els quals fabrica productes destinats a la promoció, no comptabilitza una despesa de màrqueting en el compte 627. Publicitat, propaganda i relacions públiques, sinó l’adquisició d’existències en els comptes 601. Compres de matèries primeres i 602. Compres d’altres aprovisionaments, sense perjudici que, des de la seva adquisició, la societat diferencia aquests béns de la resta de matèries primeres i altres aprovisionaments destinats a elaborar productes dirigits a la venda pel seu preu de mercat. L’empresa registra aquests béns com a existències amb el propòsit de portar un adequat control i traçabilitat de l’inventari, encara que en el tancament mensual en què es produeix la seva adquisició, reconeix una provisió per deterioració per a corregir el seu cost íntegrament, amb l’objectiu que el resultat de l’exercici no es vegi afectat pel registre d’un bé que, en essència, no compleix el criteri de reconeixement en balanç.
Segons indica la consultant, en coherència amb el registre de la despesa en el moment inicial, quan posteriorment es lliuren els productes als clients o es consumeixen en el punt de venda, la societat no té impacte net en el resultat de l’exercici.
En concret, es plantegen les següents qüestions:
1) Si la despesa derivada dels béns adquirits per la consultant per a elaborar productes destinats a fins promocionals amb unes característiques físiques i empaquetat específic, i que des de la seva adquisició es diferencien en el sistema comptable de la resta de matèries primeres i altres aprovisionaments, s’ha de registrar en el moment de la seva adquisició en sintonia amb el criteri de la NIC 38 o, per contra, aquesta despesa s’ha d’imputar en la data en què els productes acabats als quals s’incorporen les matèries primeres es lliuren com a mostres gratuïtes als clients o es consumeixen en el punt de venda.
2) Si el sistema de registre seguit per l’empresa —això és, registrar un actiu i reconèixer simultàniament la seva deterioració, sense que aflori cap actiu en el balanç, ni resultat en el patrimoni net— resulta compatible amb l’objectiu d’imatge fidel que han de reflectir els comptes anuals.
3) Si l’adquisició dels béns amb aquesta finalitat pot lluir en la partida 4. Aprovisionaments del compte de pèrdues i guanys, informant en la memòria del seu caràcter promocional, o si ha d’incloure’s la despesa en la partida 7. Altres despeses d’explotació, juntament amb la resta de les despeses de publicitat, propaganda i relacions públiques.
Per a respondre a la consulta l’ICAC acudeix a la següent normativa i pròpies interpretacions:
— Respecte a la qualificació i reconeixement com a «actiu» o com a «despesa» de les adquisicions de matèries primeres i altres aprovisionaments destinats a la fabricació de mostres comercials, a:
• Apartat 4t. Elements dels comptes anuals, del Marc Conceptual de la Comptabilitat (MCC) del Pla General de Comptabilitat (PGC).
• Apartat 5è. Criteris de registre o reconeixement comptable dels elements dels comptes anuals del MCC.
• Norma tercera de la RICAC de 28 de maig de 2013 per la qual es dicten normes de registre, valoració i informació a incloure en la memòria de l’immobilitzat intangible.
— CICAC 4 del BOICAC 56, desembre 2003. Sobre el tractament comptable de determinats enviaments gratuïts a l’exterior (Ens aclareix que és un supòsit diferent de l’ara plantejat).
Basant-se en l’anterior, l’ICAC conclou que:
a) Respecte a la qualificació com a «actiu» o com a «despesa»: A la vista de la normativa anterior, atès que segons s’indica en el text de la consulta, els béns adquirits no estan destinats a la venda, la societat haurà de comptabilitzar directament els imports desemborsats com una despesa de naturalesa comercial en el compte de pèrdues i guanys en el moment en què s’incorren, és a dir, quan els béns són adquirits per l’empresa, sense que aquest registre pugui diferir-se al moment en què els articles promocionals siguin consumits o lliurats als seus clients o potencials clients.
Per tant, els citats desemborsaments no han de qualificar-se com un actiu perquè en incórrer en ells no pot concloure’s que sigui probable la generació de beneficis o rendiments econòmics en el futur, tal com assenyalen els criteris de reconeixement dels actius recollits en el citat apartat 5è del MCC.
b) Respecte al sistema de registre seguit per l’empresa: l’ICAC ens recorda que la quarta i cinquena part del PGC, quadre de comptes i definicions i relacions comptables, respectivament, són d’aplicació facultativa excepte en aquells aspectes que continguin criteris de registre o valoració. Sense perjudici que sigui aconsellable que, en el cas de fer ús d’aquesta facultat, s’utilitzin denominacions similars amb la finalitat de facilitar l’elaboració dels comptes anuals. No obstant l’anterior, centrant-se en la consulta concreta, conclou que:
— La presentació dels fets descrits en el balanç ha de ser coherent amb la qualificació de despesa comercial sense que, per tant, pugui mostrar-se cap actiu arran d’aquesta adquisició ni es pugui incorporar en el compte de pèrdues i guanys informació desglossada que no es correspongui amb el fons econòmic dels fets que s’han examinat.
— En tractar-se de despeses de naturalesa comercial, hauran de figurar en la partida 7. Altres despeses d’explotació, en concret, en la lletra a) Serveis exteriors, juntament amb la resta de les despeses de publicitat, propaganda i relacions públiques, del compte de pèrdues i guanys. Addicionalment, cal assenyalar que en els exercicis posteriors, el compte de pèrdues i guanys tampoc es pot veure afectat per fluxos de signe contrari i mateix import, derivats del criteri de presentació que suggereix la consulta.
BOICAC Nº 145/2026: CONSULTA 5. SOBRE LA FORMULACIÓ DE L’ESTAT D’INFORMACIÓ NO FINANCERA EN ENTITATS DE NOVA CREACIÓ
La consulta versa sobre una societat mercantil de nova creació, no considerada entitat d’interès públic, que al tancament del seu primer exercici econòmic compta amb una plantilla mitjana superior a 250 i inferior a 500 treballadors i supera algun dels llindars econòmics previstos en l’apartat tercer de la disposició transitòria de la Llei 11/2018, de 28 de desembre, d’informació no financera i diversitat.
En concret, es pregunta si al no existir en l’apartat tercer de la disposició transitòria de la Llei 11/2018 una remissió expressa a la regla especial aplicable a les societats de nova creació prevista en l’article 262.5 del text refós de la Llei de Societats de Capital (TRLSC), aprovat pel reial decret legislatiu 1/2010, de 2 de juliol, ha de prevaler la literalitat d’aquesta disposició transitòria i entendre’s que l’obligació de formular l’estat d’informació no financera (EINF) neix únicament després de la concurrència dels requisits durant dos exercicis consecutius. És a dir, sota aquesta interpretació, el EINF no resultaria exigible en el primer exercici social.
Per a respondre a la consulta l’ICAC acudeix a la següent normativa:
— Article 262.5 del Text refós de la Llei de Societats de Capital (en redacció donada per la Llei 11/2018).
— A l’apartat tercer de la disposició transitòria de la Llei 11/2018.
Basant-se en aquesta normativa, l’ICAC opina que de la redacció de la normativa citada es desprèn que:
a) L’apartat tercer de la disposició transitòria persegueix únicament reduir el llindar del nombre mitjà de treballadors, que passa de 500 a 250 una vegada transcorreguts tres anys des de l’entrada en vigor de la llei. En conseqüència, aquesta disposició transitòria només afecta el requisit a) de l’article 262.5 del TRLSC, sense introduir cap modificació en el requisit b), que roman inalterat.
b) Per això, encara que la disposició transitòria no contempli expressament el supòsit d’una empresa de nova creació, ha d’entendre’s que el requisit b) es manté vigent en els seus mateixos termes i, en conseqüència, resulta aplicable per analogia a aquest tipus d’empreses.
Així, l’ICAC conclou que una empresa de nova creació que, al tancament del seu primer exercici, compleixi almenys dos de les tres circumstàncies previstes en la lletra b) de l’article 262.5 del TRLSC i, simultàniament, present en aquest exercici un nombre mitjà de treballadors superior a 250, quedarà obligada a formular el EINF.