Category

Servei fiscal

Servei Fiscal Compta-1 Banyoles

La nova obligació de facturar electrònicament les operacions entre empresaris i professionals

By Servei fiscal

El Reial decret 238/2026 fixa els requisits tècnics i d’informació de la factura electrònica, com també les condicions d’interoperabilitat de les plataformes d’intercanvi. A més, regula els diferents estats de les factures i les obligacions de subministrament d’informació.

El Reial decret 238/2026, de 25 de març, pel qual es desenvolupa el sistema de facturació electrònica obligatòria entre empresaris i professionals i pel qual es modifica el Reglament pel qual es regulen les obligacions de facturació, aprovat pel Reial decret 1619/2012, de 30 de novembre (BOE núm. 79, de 31 de març de 2026), té per objecte establir els requisits tècnics i d’informació del sistema espanyol de factura electrònica obligatòria entre empresaris i professionals; els requisits exigibles a les plataformes d’intercanvi de factures electròniques, entre ells, els d’interoperabilitat i interconnexió mínima entre aquestes; i també la regulació dels diferents estats de les factures i l’establiment de determinades obligacions de subministrament d’informació.

A més, desenvolupa la disposició addicional 21 de la Llei 56/2007, de 28 de desembre, relativa a la solució pública de facturació electrònica i realitza modificacions puntuals sobre el Reial decret 1619/2012, de 30 de novembre, pel qual s’aprova el Reglament pel qual es regulen les obligacions de facturació, a fi d’acomodar-ho a les futures característiques i requisits del nou règim de factura electrònica.

Àmbit d’aplicació i excepcions a l’obligació de facturar electrònicament

(Normativa aplicable: arts. 3 i 4 RD 238/2026)

Empresaris i professionals que estiguin obligats a expedir i lliurar factura per les operacions que realitzin en el desenvolupament de la seva activitat empresarial o professional, quan el destinatari de l’operació sigui un empresari o professional que tingui a Espanya la seu de la seva activitat econòmica, o tingui a Espanya un establiment permanent o, en defecte d’això, el lloc del seu domicili o residència habitual, sempre que es tracti d’operacions que tinguin per destinataris a aquesta seu, establiment permanent, domicili o residència habitual.

També serà aplicable l’obligació de facturar electrònicament quan les parts de l’operació hagin optat pel compliment material de l’obligació d’expedir factura pel destinatari de l’operació o per tercers.

S’exceptuen de l’obligació d’expedir, transmetre i lliurar factura en format electrònic les operacions que es documentin a través de factures simplificades tret que es tracti de factures simplificades qualificades.

El Ministeri d’Economia, Comerç i Empresa podrà excloure altres operacions de l’obligació d’expedició de factura electrònica, sempre que sigui necessari per al bon funcionament econòmic del sector concernit i, com a regla general, aquestes exclusions tindran caràcter temporal i vindran motivades.

Les exclusions definitives només es podran adoptar quan estigui demostrat, addicionalment, que no existeixen problemes de terminis de pagament prolongats o abusius en el sector concernit.

Opcions i obligacions de facturació electrònica

(Normativa aplicable: arts. 5 i 6 RD 238/2026)

El sistema espanyol de factura electrònica està compost pel conjunt de plataformes d’intercanvi de factures electròniques de caràcter privat que compleixin amb els requisits establerts en aquest reial decret i per la solució pública de facturació electrònica que complirà a més la funció de repositori de factures, i que serà gestionada per l’Agència Estatal d’Administració Tributària.

La facturació electrònica podrà realitzar-se mitjançant plataformes privades d’intercanvi de factures electròniques, mitjançant la solució pública de facturació electrònica o mitjançant la combinació de totes dues vies.

Els empresaris i professionals obligats a emetre i rebre factures electròniques hauran de fer-ho a través d’una de les vies que formen part del sistema espanyol de factura electrònica o una combinació d’aquestes. No obstant això, quan no s’hagi acordat expressament amb els proveïdors rebre les seves factures electròniques a través d’una o diverses plataformes privades d’intercanvi de factures electròniques, s’entendrà que s’opta per la solució pública de facturació electrònica sense que hagin d’efectuar per a això cap manifestació expressa.

Les plataformes, solucions o sistemes de facturació que no utilitzin la solució pública de facturació electrònica per a emetre les seves factures, estaran obligades a remetre simultàniament a la seva emissió una còpia electrònica fidel de cada factura en la sintaxi UBL (Llenguatge Empresarial Universal que proporciona un estàndard internacional d’interoperabilitat entre sistemes que es fa servir com a format d’intercanvi de documents electrònics de diferents tipus al llarg de la cadena de subministrament) a la citada solució pública.

Aquestes còpies quedaran marcades clarament com a tals en la solució pública de facturació electrònica.

Els empresaris i professionals que hagin decidit rebre les seves factures electròniques, totalment o parcialment, a través d’una plataforma privada d’intercanvi de factures electròniques, hauran de fer públic el seu punt o punts d’entrada de factures electròniques en totes les seves comunicacions amb altres empresaris i professionals i, en cas de tenir-la, en la seva pàgina web, entenent-se que si no s’ha identificat públicament el seu punt d’entrada de factures electròniques el seu punt d’entrada és la solució pública de facturació electrònica.

Els operadors de plataformes privades d’intercanvi de factures electròniques hauran de posar a la disposició del públic un sistema de consulta obert que permeti conèixer quins empresaris i professionals els han triat com a punt d’entrada de factures electròniques.

Interoperabilitat de formats de factura electrònica: llenguatges i codis

(Normativa aplicable: art. 7 RD 238/2026)

La factura electrònica haurà de substanciar-se en un missatge informàtic de caràcter estructurat, ajustat al model semàntic de dades EN16931 del Comitè Europeu de Normalització i sota una de les següents sintaxis:

— CII.

— UBL, amb les adaptacions que puguin resultar necessàries per a la facturació entre empresaris i professionals.

— Missatge EDIFACT de factura.

— Missatge Facturae.

Per a garantir la interoperabilitat entre plataformes privades d’intercanvi de factures electròniques, els operadors d’aquestes hauran de tenir capacitat de transformar el missatge de factura entre tots els formats admesos garantint la preservació de l’autenticitat del seu origen i la integritat del seu contingut.

D’altra banda, totes les factures electròniques emeses per mitjà de plataformes privades d’intercanvi de factures electròniques hauran d’estar signades amb signatura electrònica avançada, directament per l’emissor o mitjançant signatura delegada autoritzada, i serà la plataforma designada per l’emissor sobre la qual recaigui l’obligació de transformar el missatge de factura electrònica abans que quedi signat electrònicament perquè s’ajusti a la sintaxi i especificacions tècniques acordades per les parts.

Totes les factures electròniques hauran d’identificar-se amb un codi únic, contingut en un sol camp o en una concatenació de camps de la factura, i que necessàriament inclourà el número d’identificació fiscal de l’emissor, el número i sèrie de la factura i la data d’expedició de la factura.

Requisits mínims i procediment d’interconnexió entre plataformes privades d’intercanvi de factures electròniques

(Normativa aplicable: arts. 8 i 9 RD 238/2026)

Els operadors de plataformes privades d’intercanvi de factures electròniques tindran l’obligació d’interconnectar-se amb qualsevol altra plataforma privada d’intercanvi de factures electròniques que formi part del sistema espanyol de factura electrònica quan així ho sol·liciti un dels seus clients. Aquesta interconnexió ha de permetre intercanviar factures electròniques entre tots els usuaris de totes dues plataformes, podent utilitzar la solució pública de facturació electrònica com a mitjà d’interconnexió per a l’intercanvi de factures.

En cas de fer-se servir la solució pública de facturació electrònica per a la interconnexió, serà la plataforma privada designada pel receptor sobre la qual recaigui l’obligació de recuperar i, en cas que sigui necessari, transformar el missatge de factura electrònica perquè s’ajusti a la sintaxi i especificacions tècniques acordades per les parts en el cas que difereixi de la solució pública de facturació electrònica.

Els operadors de plataformes privades tindran l’obligació d’acceptar totes les sol·licituds d’interconnexió amb qualsevol altra plataforma privada d’intercanvi de factures electròniques que formi part del sistema espanyol de factura electrònica i els clients dels operadors de plataformes privades estaran, així mateix, obligats a acceptar que les factures electròniques els siguin remeses a través de la interconnexió entre plataformes, sent responsabilitat seva que aquesta interconnexió estigui operativa en un termini màxim d’un mes des de la data de recepció de la sol·licitud.

A aquest efecte, haurà de subministrar a l’operador de la plataforma sol·licitant totes les especificacions tècniques necessàries, habilitar un banc de proves pel testatge de l’operativa, i també dedicar els recursos humans i materials necessaris per a complir, almenys, amb aquest termini màxim.

En el cas que un operador de plataforma privada rebés sol·licituds addicionals d’interconnexió durant el període d’un mes i no li anés possible atendre-les simultàniament, haurà de resoldre-les per estricte ordre d’arribada, començant a computar aquest termini quan quedi operativa la sol·licitud d’interconnexió immediatament anterior.

Fins que la interconnexió entre plataformes estigui operativa, l’operador de la plataforma electrònica sol·licitant haurà de dipositar les factures dirigides a la plataforma amb la qual desitja interconnectar-se en la solució pública de facturació electrònica.

En cap cas podrà l’operador de la plataforma privada d’intercanvi de factures electròniques receptora de la sol·licitud d’interconnexió cobrar cap quantitat a la plataforma sol·licitant per resoldre aquestes sol·licituds d’interconnexió en els terminis establerts i tampoc podrà cobrar a la plataforma sol·licitant per altres serveis d’integració o gestió que pugui tenir pactats amb el destinatari últim de la factura electrònica.

Obligació d’informació dels destinataris sobre els estats de la factura electrònica

(Normativa aplicable: art. 10 RD 238/2026)

Els destinataris de factures electròniques hauran d’informar a l’obligat a expedir la factura electrònica de l’acceptació o rebuig comercial de la factura i data en què es produeix i del pagament efectiu complet de la factura i la seva data efectiva de pagament.

Addicionalment, es podrà informar dels següents estats, sense que això alteri el càlcul del termini de pagament de la factura:

— Acceptació o rebuig comercial parcial de la factura i data en què es produeix.

— Pagament parcial de la factura, import pagat i data en què es produeix.

— Cessió de la factura a un tercer per al seu cobrament o pagament, amb identificació del cessionari i la seva data de cessió.

La informació sobre els estats de la factura haurà de remetre’s en un termini màxim de quatre dies naturals, excloent dissabtes, diumenges i festius nacionals, des de la data en què es produeix l’estat que s’informa en cada cas.

Els empresaris o professionals autoritzats per a l’emissió de documents de càrrec o abonament en els quals es deixa constància de la rectificació que escau efectuar en la factura inicial expedida pel proveïdor i per a anotar aquests documents de càrrec o abonament en el llibre registro de factures rebudes en lloc d’anotar les factures rectificatives emeses pels seus proveïdors, hauran d’informar dels estats sobre la base de la factura inicial corregida per aquest càrrec o abonament. En aquests casos, el receptor de la factura no tindrà obligació d’informar dels estats de la factura rectificativa que expedeixi l’emissor.

Quan l’Administració Tributària hagués habilitat als empresaris o professionals a no remetre als seus destinataris les factures rectificatives que emeten, aquests no hauran d’informar dels estats en relació amb aquestes factures rectificatives. No obstant això, aquestes factures rectificatives sí que hauran de ser emeses en format electrònic i deurà, si és el cas, dipositar-se còpia fidel de les mateixes en la solució pública de facturació electrònica.

Aquestes obligacions no seran aplicables per als estats de factura i la forma de la seva comunicació a la solució pública de facturació electrònica.

Solució pública de facturació electrònica

(Normativa aplicable: art. 11 i DA 5 RD 238/2026)

L’AEAT serà l’encarregada de desenvolupar i gestionar la solució pública de facturació electrònica i els empresaris i professionals que la utilitzin hauran d’emprar la sintaxi UBL, havent de complir amb els requisits mínims sobre el contingut definits en el capítol II del títol I del Reglament pel qual es regulen les obligacions de facturació, aprovat pel Reial decret 1619/2012, de 30 de novembre. A més, podrà existir contingut voluntari addicional de les factures electròniques en la mesura en què resulti possible el seu encaix en la sintaxi de factura electrònica admesa en la solució pública de facturació electrònica.

L’accés a la solució pública de facturació electrònica es realitzarà utilitzant les formes d’identificació, autenticació i representació que es determinin en l’Ordre de desenvolupament.

Les plataformes privades d’intercanvi de factures electròniques i els altres intermediaris, quan estiguin autoritzats davant l’Agència Estatal d’Administració Tributària per a aquest fi pels emissors o els receptors de la facturació en els termes de l’apartat anterior, podran emetre factures i rebre les factures dirigides als seus clients i representats a través de la solució pública de facturació electrònica, quan aquesta sigui el mitjà de facturació electrònica utilitzat.

La solució pública de facturació electrònica disposarà dels mitjans per a habilitar la descàrrega àgil de factures, de manera manual i automàtica, per als emissors, els receptors de les factures i per als autoritzats. Així mateix, s’habilitaran mitjans que permetin distingir les factures originals de les còpies citades, i es permetrà seleccionar la descàrrega d’unes, d’unes altres o d’ambdues.

Quan només l’emissor o el receptor de la factura utilitzin la solució pública de facturació electrònica com la seva forma de facturació, la interconnexió amb la plataforma privada d’intercanvi de factures electròniques del receptor o de l’emissor quedarà garantida, rebent les factures de la solució pública de facturació electrònica o remetent les mateixes a la solució pública de facturació electrònica amb el contingut i en la sintaxi determinada per a aquesta solució pública.

Quan es requereixin transformacions prèvies o posteriors de la sintaxi de la factura, aquestes seran a càrrec de l’emissor o receptor que utilitzi un contingut o sintaxi diferents dels de la solució pública de facturació electrònica.

En el supòsit de desavinences comercials en relació amb les factures, incloent-hi el repudi d’aquestes per part del seu destinatari, aquestes afectaran només les relacions entre parts, sense perjudici de l’obligació d’emetre, si és el cas, les factures rectificatives que procedeixin.

En tots els supòsits en els quals la solució pública de facturació electrònica actuï com a mitjà de facturació o d’interconnexió, la factura electrònica quedarà a la disposició de la solució pública de facturació electrònica i no se li ha de remetre la còpia fidel.

L’accés a la solució pública de facturació electrònica i als diferents usos de la mateixa prevists en aquest reial decret tindran caràcter gratuït per als usuaris.

La solució pública de facturació electrònica haurà d’estar disponible per als empresaris i professionals obligats a emetre i rebre factures electròniques almenys dos mesos abans de la primera aplicació efectiva d’aquest reial decret.

Obligació d’informació del pagament de la factura a la solució pública de facturació electrònica

(Normativa aplicable: art. 12 RD 238/2026)

És obligatòria la comunicació del pagament efectiu complet de les factures o la comunicació del seu rebuig a la solució pública de facturació electrònica per part dels empresaris, persones físiques o jurídiques, i els professionals destinataris de les factures electròniques, independentment de si s’ha utilitzat la solució pública de facturació electrònica o una plataforma privada d’intercanvi de factures electròniques o de si s’han remès també els estats de la factura a través d’aquestes últimes. En absència de rebuig de la factura o d’una factura rectificativa posterior, es presumirà que les factures són acceptades.

El destinatari de la factura podrà autoritzar la seva plataforma privada d’intercanvi de factures electròniques perquè faci la comunicació de pagaments a la solució pública de facturació electrònica prevista en l’apartat anterior, sempre que li hagi proporcionat la informació necessària per a això.

Així mateix, els destinataris de les factures electròniques hauran d’informar el pagament efectiu i complet de cada factura rebuda i no rebutjada pel destinatari, com també la data efectiva d’aquest pagament, mitjançant l’ús d’un servei electrònic de comunicació de pagaments que proporcionarà la solució pública de facturació electrònica, en un termini màxim de 4 dies naturals des d’aquesta data efectiva del pagament, excloent dissabtes, diumenges i festius nacionals. També hauran d’informar la data de venciment del termini de pagament.

La solució pública de facturació electrònica disposarà els mecanismes precisos perquè es permeti als emissors de les factures la comunicació voluntària del cobrament o de l’impagament de factures, i també possibles diferències respecte de les dates contingudes en la comunicació de pagament feta pel destinatari.

Els empresaris o professionals autoritzats per a l’emissió de documents de càrrec o abonament en els quals es deixa constància de la rectificació que escaigui efectuar en la factura inicial expedida pel proveïdor i per a anotar aquests documents de càrrec o abonament en el llibre registre de factures rebudes en lloc d’anotar les factures rectificatives emeses pels seus proveïdors, hauran d’informar del pagament complet de la factura.

A través de la solució pública de facturació electrònica els emissors i destinataris de les factures electròniques, així com els seus autoritzats, podran consultar les dades existents sobre el pagament ou rebuig de les factures obrants en aquesta.

Requisits per a operar com a plataforma privada d’intercanvi de factures electròniques

(Normativa aplicable: art. 13 RD 238/2026)

Les plataformes privades d’intercanvi de factures electròniques que formin part del sistema espanyol de factura electrònica hauran de tenir la capacitat de connectar-se amb la solució pública de facturació electrònica i, addicionalment, complir els següents requisits:

— Estar en possessió de la certificació ISO/IEC 27001, o certificació equivalent, per al seu sistema de gestió de la seguretat de la informació.

— Utilitzar protocols segurs per a la transmissió de la informació que compleixin amb les especificacions AS2 ou AS4.

— Tenir capacitat per a operar amb signatura electrònica avançada i segell electrònic avançat de les factures electròniques.

— Tenir capacitat d’intercanviar factures electròniques en totes les sintaxis admeses, com també de transformar un missatge de factura entre les diferents sintaxis.

— Tenir un pla de continuïtat de negoci adequat al volum i a la criticitat de l’intercanvi de factures que operen.

— Assegurar la disponibilitat del servei i comptar amb recursos de suport disponibles en tot moment.

— Assegurar les normes de governança de la dada i confidencialitat d’aquests, amb independència dels pactes amb els empresaris i professionals que siguin els seus clients, disposant els sistemes de seguretat per a evitar bretxes d’informació.

— Tenir capacitat i garantir la interconnexió i interoperabilitat gratuïtes amb altres plataformes.

Accés a la informació i càlcul del termini de pagament de les factures electròniques en les operacions comercials

(Normativa aplicable: arts. 14 i 15 RD 238/2026)

L’AEAT, a partir de la informació rebuda de les factures electròniques, de les còpies i de la informació sobre el pagament de les mateixes en la solució pública de facturació electrònica, donarà accés a la informació necessària per al seguiment dels terminis de pagament de les factures entre empresaris i professionals a Espanya, al Ministeri d’Economia, Comerç i Empresa i al Ministeri d’Indústria i Turisme. Així mateix, enviarà a la Secretaria de l’Observatori Estatal de la Morositat Privada, durant el primer trimestre de cada any, la informació necessària per a l’elaboració del llistat d’empreses que l’any precedent hagin incomplert els terminis de pagament.

La determinació del termini de pagament de cada factura es farà d’acord amb l’article 4 de la Llei 3/2004, de 29 de desembre, per la qual s’estableixen mesures de lluita contra la morositat en les operacions comercials, sense perjudici de les especialitats que puguin establir altres lleis.

En cas que la factura no inclogui la data de les operacions que documenta, es prendrà com a data d’inici del termini de pagament la data d’expedició de la factura.

Formulari de generació de factures electròniques

(Normativa aplicable: DA 1 RD 238/2026)

L’AEAT desenvoluparà una aplicació ou formulari gratuït, que, sota determinades condicions i requisits, permetrà a tots els empresaris i professionals i, si és el cas, als seus autoritzats, l’expedició de factures electròniques, la generació de la informació sobre l’estat de les factures electròniques, inclòs el seu pagament efectiu complet, i la posada a la disposició de les contraparts i de l’Administració Pública d’aquesta informació utilitzant per a això la solució pública de facturació electrònica.

Les factures expedides per aquest formulari seran verificables conforme a l’article 6.5.b) del Reglament de facturació.

Excepcions a l’aplicació del Reglament de facturació electrònica

(Normativa aplicable: DA 2 RD 238/2026)

Les previsions d’aquest reial decret no s’aplicaran a:

— Les activitats regulades desenvolupades per l’operador del mercat elèctric.

— Les funcions realitzades per l’operador del mercat organitzat de gas, en particular, tampoc serà aplicable a la seva societat filial encarregada de l’operació del mercat de futurs de gas.

— A les operacions documentades amb factura electrònica en el marc de les cambres de compensació i liquidació de pagaments regulades per l’Associació Internacional de Transport Aeri (IATA): Càrrec Accounting Settlement System (CASS), Billing and Settlement Plan (BSP) i Simplified Invoicing and Settlement-IATA Clearing House (SIS-ICH); sempre que el pagament d’aquestes factures s’hagi liquidat mitjançant una d’aquestes plataformes d’acord amb els seus calendaris.

Terminis d’aplicació del sistema de facturació electrònica

(Normativa aplicable: DF 4 RD 238/2026 i Projecte d’Ordre de desenvolupament)

L’entrada en vigor de l’Ordre, fixada en l’1 d’octubre de 2026, suposa la concreció dels terminis previstos en la disposició final octava de la Llei 18/2022, de 28 de setembre i la disposició final quarta del Reial decret 238/2026, de 25 de març, per a l’inici de l’aplicació del sistema de facturació electrònica en les operacions entre empresaris i professionals.

Aquests queden configurats de la manera següent:

— Empresaris i professionals el volum d’operacions dels quals hagi excedit els 8 milions d’euros durant l’any natural immediat anterior: 1 d’octubre de 2027.

— Resta dels empresaris i professionals: 1 d’octubre de 2028.

— Obligació de les plataformes privades d’intercanvi de factures electròniques de remetre còpia fidel de les factures, obligació d’interconnexió entre aquestes plataformes i compliment dels requisits exigibles per a operar en el marc del sistema espanyol de factura electrònica: 1 d’octubre de 2027.

D’altra banda, la solució pública de facturació electrònica haurà d’estar disponible per als empresaris i professionals obligats a emetre i rebre factures electròniques almenys dos mesos abans de la primera aplicació efectiva d’aquesta ordre, és a dir, abans de l’1 d’agost de 2027.
Novetats a tenir en compte en la declaració de l’Impost de Societats de l’exercici 2025

By Servei fiscal

Cada any, moltes persones es fan la mateixa pregunta quan arriba la campanya de la Renda: estic obligat a presentar la declaració?

Tot i que, amb caràcter general, els contribuents de l’IRPF han de presentar la declaració, la normativa estableix determinats límits i condicions que permeten quedar exempt de l’obligació de declarar en alguns casos.

A continuació, repassem els principals supòsits aplicables a la declaració de la Renda corresponent a l’exercici 2025.

Rendiments del treball: el límit general de 22.000 euros

No existeix obligació de presentar la declaració quan els rendiments íntegres del treball no superen els 22.000 euros anuals i procedeixen d’un únic pagador.

Aquest mateix límit també s’aplica quan els rendiments procedeixen de més d’un pagador, sempre que la suma percebuda del segon i dels restants pagadors no superi els 1.500 euros anuals en conjunt.

També es manté el límit de 22.000 euros en determinades prestacions passives quan el tipus de retenció aplicable s’hagi determinat mitjançant el procediment especial previst reglamentàriament.

Quan el límit es redueix a 14.000 euros

En alguns casos, el llindar a partir del qual existeix obligació de declarar és inferior.

El límit passa a ser de 14.000 euros anuals quan es dona alguna de les situacions següents:

  • Els rendiments procedeixen de més d’un pagador i no es compleix l’excepció dels 1.500 euros.
  • Es perceben pensions compensatòries del cònjuge.
  • Es reben anualitats per aliments no exemptes.
  • El pagador no està obligat a practicar retenció.
  • Es perceben rendiments del treball subjectes a tipus fix de retenció.

Per aquest motiu, és especialment important revisar cada situació personal abans de concloure que no existeix obligació de presentar la declaració.

Rendiments del capital mobiliari i guanys patrimonials

També poden quedar exclosos de l’obligació de declarar els contribuents que obtinguin exclusivament rendiments del capital mobiliari i guanys patrimonials sotmesos a retenció o ingrés a compte, sempre que el seu import conjunt no superi els 1.600 euros anuals.

Dins d’aquest grup s’inclouen, entre d’altres:

  • Dividends d’accions.
  • Interessos de comptes bancaris i dipòsits.
  • Interessos de valors de renda fixa.
  • Determinats premis.
  • Guanys derivats del reemborsament de participacions en fons d’inversió.

Altres rendes amb un límit de 1.000 euros

La normativa també estableix un límit conjunt de 1.000 euros anuals per a determinades rendes, entre les quals destaquen:

  • Les rendes immobiliàries imputades.
  • Els rendiments del capital mobiliari no subjectes a retenció derivats de Lletres del Tresor.
  • Les subvencions per a l’adquisició d’habitatges de protecció oficial o de preu taxat.
  • Altres guanys patrimonials derivats d’ajudes públiques.

En el cas dels immobles que generen rendes imputades, si el contribuent no n’ha estat titular durant tot l’any, l’import s’ha de prorratejar en funció dels dies de titularitat.

Cada cas requereix una revisió individual

Tot i que aquests són els límits generals previstos per la normativa, cada contribuent pot presentar circumstàncies particulars que alterin l’obligació de declarar.

Per aquest motiu, abans de donar per fet que no cal presentar la declaració, és recomanable revisar la situació personal, els ingressos percebuts i la seva procedència.

Recorda la data límit

La campanya de la Renda corresponent a l’exercici 2025 finalitza el 30 de juny de 2026.

Si tens dubtes sobre si estàs obligat a presentar la declaració o vols assegurar-te que compleixes correctament amb les teves obligacions fiscals, posa’t en contacte amb nosaltres i t’ajudarem a revisar el teu cas.

Compta1 Banyoles

Estàs obligat a presentar la declaració de la Renda? Principals límits i excepcions per al 2025

By Servei fiscal

Cada any, moltes persones es fan la mateixa pregunta quan arriba la campanya de la Renda: estic obligat a presentar la declaració?

Tot i que, amb caràcter general, els contribuents de l’IRPF han de presentar la declaració, la normativa estableix determinats límits i condicions que permeten quedar exempt de l’obligació de declarar en alguns casos.

A continuació, repassem els principals supòsits aplicables a la declaració de la Renda corresponent a l’exercici 2025.

Rendiments del treball: el límit general de 22.000 euros

No existeix obligació de presentar la declaració quan els rendiments íntegres del treball no superen els 22.000 euros anuals i procedeixen d’un únic pagador.

Aquest mateix límit també s’aplica quan els rendiments procedeixen de més d’un pagador, sempre que la suma percebuda del segon i dels restants pagadors no superi els 1.500 euros anuals en conjunt.

També es manté el límit de 22.000 euros en determinades prestacions passives quan el tipus de retenció aplicable s’hagi determinat mitjançant el procediment especial previst reglamentàriament.

Quan el límit es redueix a 14.000 euros

En alguns casos, el llindar a partir del qual existeix obligació de declarar és inferior.

El límit passa a ser de 14.000 euros anuals quan es dona alguna de les situacions següents:

  • Els rendiments procedeixen de més d’un pagador i no es compleix l’excepció dels 1.500 euros.
  • Es perceben pensions compensatòries del cònjuge.
  • Es reben anualitats per aliments no exemptes.
  • El pagador no està obligat a practicar retenció.
  • Es perceben rendiments del treball subjectes a tipus fix de retenció.

Per aquest motiu, és especialment important revisar cada situació personal abans de concloure que no existeix obligació de presentar la declaració.

Rendiments del capital mobiliari i guanys patrimonials

També poden quedar exclosos de l’obligació de declarar els contribuents que obtinguin exclusivament rendiments del capital mobiliari i guanys patrimonials sotmesos a retenció o ingrés a compte, sempre que el seu import conjunt no superi els 1.600 euros anuals.

Dins d’aquest grup s’inclouen, entre d’altres:

  • Dividends d’accions.
  • Interessos de comptes bancaris i dipòsits.
  • Interessos de valors de renda fixa.
  • Determinats premis.
  • Guanys derivats del reemborsament de participacions en fons d’inversió.

Altres rendes amb un límit de 1.000 euros

La normativa també estableix un límit conjunt de 1.000 euros anuals per a determinades rendes, entre les quals destaquen:

  • Les rendes immobiliàries imputades.
  • Els rendiments del capital mobiliari no subjectes a retenció derivats de Lletres del Tresor.
  • Les subvencions per a l’adquisició d’habitatges de protecció oficial o de preu taxat.
  • Altres guanys patrimonials derivats d’ajudes públiques.

En el cas dels immobles que generen rendes imputades, si el contribuent no n’ha estat titular durant tot l’any, l’import s’ha de prorratejar en funció dels dies de titularitat.

Cada cas requereix una revisió individual

Tot i que aquests són els límits generals previstos per la normativa, cada contribuent pot presentar circumstàncies particulars que alterin l’obligació de declarar.

Per aquest motiu, abans de donar per fet que no cal presentar la declaració, és recomanable revisar la situació personal, els ingressos percebuts i la seva procedència.

Recorda la data límit

La campanya de la Renda corresponent a l’exercici 2025 finalitza el 30 de juny de 2026.

Si tens dubtes sobre si estàs obligat a presentar la declaració o vols assegurar-te que compleixes correctament amb les teves obligacions fiscals, posa’t en contacte amb nosaltres i t’ajudarem a revisar el teu cas.

actualitat_mercantil

Novetats a tenir en compte en les declaracions de Renda i Patrimoni 2025

By Servei fiscal

Encara que l’any 2025 no va ser aprovada la Llei de Pressupostos Generals de l’Estat, s’han dictat altres normes amb transcendència tributària, tant en el context general de l’Estat, com en les diferents Comunitats Autònomes, que afecten a les declaracions de l’IRPF i del Patrimoni que s’han de presentar durant la primavera i l’estiu de 2026.

Encara que l’any 2025 no va ser aprovada la Llei de Pressupostos Generals de l’Estat, s’han dictat altres normes amb transcendència tributària, tant en el context general de l’Estat, com en les diferents Comunitats Autònomes, que afecten a les declaracions de l’IRPF i del Patrimoni que s’han de presentar durant la primavera i l’estiu de 2026. Un exemple representatiu d’això és la Llei 7/2024, de 20 de desembre, per la qual s’estableixen un Impost Complementari per a garantir un nivell mínim global d’imposició pels grups multinacionals i els grups nacionals de gran magnitud, un Impost sobre el marge d’interessos i comissions de determinades entitats financeres i un Impost sobre els líquids per a cigarrets electrònics i altres productes relacionats amb el tabac, i es modifiquen altres normes tributàries, o també, el Reial decret llei 3/2025, d’1 d’abril, pel qual s’estableix el programa d’incentius lligats a la mobilitat elèctrica (MOVES III) per l’any 2025.

Entre els aspectes més rellevants per a la declaració de l’IRPF-2025, destaquen els següents:

1. Exempcions

1.1. Està limitada l’exempció de les indemnitzacions per acomiadament del treballador a la quantitat de 180.000 euros.

1.2. Exempció per les rendes mínimes d’inserció establertes per les Comunitats Autònomes, així com per altres ajudes públiques, per un import màxim anual conjunt d’1,5 vegades l’IPREM.

1.3. Exempció de la prestació no contributiva de la Seguretat Social de l’Ingrés Mínim Vital. Aquest ingrés va ser creat pel Reial decret llei 20/2020, de 29 de maig (actualment regulat en la Llei 19/2021, de 20 de desembre, per la qual s’estableix l’ingrés mínim vital), amb efectes des de l’1 de juny del 2020, i el Reial Decret llei 39/2020, de 29 de desembre, de mesures financeres de suport social i econòmic i de compliment de l’execució de sentències, ha establert l’exempció del mateix amb efectes d’1-6-2020, modificant la lletra i) de l’article 7 de la LIRPF, amb el límit conjunt de les rendes d’inserció i altres ajudes d’1,5 vegades l’IPREM.

1.4. Increment a 50.000 euros (amb caràcter general són 12.000 euros) de l’exempció de rendiments del treball en espècie per lliurament d’accions o participacions pels empleats d’empreses emergents. Es modifica la lletra f) de l’article 42.3 de la LIRPF per la Llei 28/2022, de 21 de desembre.

1.5. Exempció de les ajudes per a pal·liar els danys personals pels afectats per la DANA a València. També s’estableix l’exempció de les ajudes directes per a pal·liar danys materials en habitatge i estris, i en establiments industrials, mercantils i de serveis, i per prestacions personals o de béns de persones físiques o jurídiques, que a 28 d’octubre de 2024 tinguessin bé el seu domicili fiscal, o bé el seu establiment d’explotació o béns immobles declarats com a afectes a la seva activitat, situats en qualsevol dels municipis, o àrees d’aquests, compresos en la «Zona afectada greument per una emergència de protecció civil» declarada per Acord del Consell de Ministres de 5 de novembre de 2024, se’ls aplica la Disposició addicional cinquena de la LIRPF.

1.6. Igualment, el Reial decret llei 7/2024, d’11 de novembre, i el Reial decret llei 8/2024, de 28 de novembre, contemplen una sèrie d’ajudes per a damnificats per la DANA a València, als quals se’ls aplica la Disposició Addicional Cinquena de la LIRPF; no integrant-se, per tant, en la Base imposable de l’IRPF fins al cost de la reparació.

1.7. Exempció de l’IRPF (també de l’Impost sobre Successions i Donacions) de les quantitats satisfetes amb caràcter extraordinari pels ocupadors als seus empleats i/o familiars, que vagin destinades a sufragar els danys personals i materials en habitatge, estris i vehicles que hagin sofert els empleats i/o els seus familiars en ocasió de la DANA esdevinguda en 2024 (Disposició Addicional tercera de la Llei 7/2024, de 20 de desembre).

1.8. Amb efectes des del 3 d’abril de 2025, la Llei orgànica 1/2025, a través de la seva DA 14a, modifica els següents articles de la LIRPF:

• Es modifica l’exempció de la lletra d) de l’art. 7 de la LIRPF, estenent l’exempció a altres indemnitzacions a conseqüència de la responsabilitat civil per danys físics o psíquics, la quantia dels quals no s’hagi fixat legal ni judicialment, però l’abonament del qual sigui conseqüència d’un acord de mediació o de qualsevol altre mitjà adequat de solució de controvèrsies legalment previst, sempre que en l’obtenció de l’acord per aquest mitjà hagi intervingut un tercer neutral i l’acord s’hagi elevat a escriptura pública, fins a la quantia que resulti d’aplicar, pel mal sofert, el sistema per a la valoració dels danys i perjudicis causats a les persones en accidents de circulació, incorporat com a annex en el Reial decret legislatiu 8/2004, de 29 d’octubre, pel qual s’aprova el text refós de la Llei sobre responsabilitat civil i assegurança en la circulació de vehicles de motor.

• Es modifica l’exempció de la lletra e) de l’art. 7 de la LIRPF, respecte a l’exempció de les indemnitzacions per acomiadament o cessament del treballador, es precisa que no deriven d’un pacte, conveni o contracte, les indemnitzacions acordades davant el servei administratiu com a pas previ a l’inici de la via judicial social, conforme al criteri mantingut per l’Administració tributària com pels Tribunals de Justícia. S’introdueix aquest paràgraf: «No tindran la consideració d’indemnitzacions establertes en virtut de conveni, pacte o contracte, les acordades en l’acte de conciliació davant el Servei administratiu al qual es refereix l’article 63 de la Llei 36/2011, de 10 d’octubre, reguladora de la jurisdicció social.»

• Nova redacció a la lletra k) de l’article 7 de la LIRPF, que ara estableix: «k) Les anualitats per aliments percebudes dels pares en virtut del conveni regulador a què es refereix l’article 90 del Codi Civil, o del conveni equivalent previst en els ordenaments de les Comunitats Autònomes, aprovat per l’autoritat judicial o formalitzat davant el lletrat o lletrada de l’Administració de Justícia, o en escriptura pública davant notari, amb independència que aquest conveni derivi o no de qualsevol mitjà adequat de solució de controvèrsies legalment previst.

Igualment, estaran exemptes les anualitats per aliments percebudes dels pares en virtut de decisió judicial en supòsits diferents dels establerts en el paràgraf anterior.”

Aquesta redacció pretén eliminar qualsevol dubte sobre l’aplicació del mateix a les anualitats fixades en els convenis reguladors a què es refereix l’article 90 del Codi Civil, formalitzats davant el lletrat o la lletrada de l’Administració de Justícia o en escriptura pública davant notari, al mateix temps que es recorda que aquest conveni pot ser el resultat de qualsevol mitjà adequat de solució de controvèrsies legalment previst.

• Es modifiquen els articles 64 i 75 de la LIRPF, referits a les «Especialitats aplicables en els supòsits d’anualitats per aliments a favor dels fills» respecte a la quota íntegra estatal i l’autonòmica, modificacions aquestes que venen provocades per la modificació de l’exempció de la lletra k).

1.9. Des del 26 d’agost de 2025, estan exemptes de l’IRPF les ajudes per danys personals a les quals es refereix l’Acord del Consell de Ministres de 26-8-2025, pel qual es declara «Zona afectada greument per una Emergència de Protecció Civil» el territori afectat a conseqüència dels incendis forestals i altres emergències de protecció civil esdevingudes entre el 23 de juny i el 25 d’agost de 2025.

2. Contribuent

2.1. Recordem que, des de l’any 2016, els socis persones físiques de les societats civils amb personalitat jurídica i objecte mercantil no tributen en el règim d’atribució de rendes. Les societats civils amb personalitat jurídica i objecte mercantil van passar a ser contribuents de l’IS, en cas contrari han de dissoldre’s i liquidar-se en 2016, amb els efectes fiscals previstos en el règim transitori de dissolució i liquidació de la Disposició Addicional 19a de la LIRPF.

2.2. A més, va haver-hi un règim transitori per a les societats civils que van passar a ser contribuents de l’Impost de societats i per als socis de les mateixes (disposició transitòria 30a de la LIRPF i disposició transitòria 32a de la LIS).

3. Criteris d’imputació

3.1. Nova regla d’Imputació temporal per als rendiments del treball que no estiguin exempts per superar la quantia de 50.000 euros, per lliurament de participacions d’empreses emergents, que la imputació de les quals es retarda fins a 10 anys des del lliurament de les participacions, tret que es produeixi abans la cotització en borsa de valors de la societat, o es transmeti la participació, s’afegeix una lletra m) a l’apartat 2 de l’article 14 de la LIRPF (Llei 28/2022, de 21 de desembre).

4. Rendiments del treball

4.1. Es van augmentar els imports que minoren els rendiments nets del treball per a rendes baixes i també s’augmenta la quantia per sota de la qual s’aplicarà aquesta reducció (des de 2024, per a rendiments nets del treball iguals o inferiors a 14.852 euros 7.302 euros anuals, en 2023, per a rendiments nets del treball iguals o inferiors a 14.047,5 euros 6.498 euros anuals), aquesta quantia va decreixent linealment en dos trams a mesura en què vagin augmentant els ingressos. Nova redacció de l’art. 20 de la LIRPF, donada per l’art. 3.1 del Reial decret llei 4/2024, de 26 de juny.

Aquest canvi ve obligat per a evitar sotmetre a tributació als contribuents amb rendiments íntegres del treball de quantia inferior al nou salari mínim interprofessional aprovat pel Reial decret 45/2024, de 6 de febrer, pel qual es fixa el salari mínim interprofessional per a 2024, això és, 15.876 euros anuals.

4.2. La minoració del 40% al 30% del percentatge de reducció aplicable als rendiments amb període de generació superior a dos anys o obtinguts de forma notòriament irregular en el temps.

4.3. Amb efectes des d’1-1-2025, s’estableix una reducció especial del 30% per a determinats rendiments d’activitats artístiques, tant siguin rendes de treball com rendes d’activitat econòmica. Nova Disposició Addicional 60 de la LIRPF introduïda per la Llei 7/2024, de 20 de desembre.

4.4. Hi ha una quantia fixa de deducció per a tots els treballadors de 2.000 euros per a determinar els seus rendiments nets. Aquesta quantitat s’incrementa en casos d’acceptació d’un lloc de treball en un altre municipi (2.000 euros més) o de treballadors actius amb discapacitat (3.500 euros fins a 65% de discapacitat o 7.750 euros més del 65% de discapacitat).

5. Rendiments del capital immobiliari

5.1. Des de l’1-1-2024, s’apliquen les noves reduccions introduïdes per la Llei 12/2023, de 24 de maig, pel dret a l’habitatge, que va modificar l’apartat 2 de l’article 23 de la LIRPF, en funció que l’habitatge es trobi en mercat residencial tensionat o no: reducció del 90% si el mercat és residencial tensionat, hi ha renovació, i es baixa el lloguer en un 5%; reducció del 70% si el mercat és residencial tensionat, però no es compleixen els requisits anteriors, i l’arrendatari compleix determinades condicions; reducció del 60% si no es compleixen els requisits anteriors, però l’habitatge ha estat rehabilitat i reducció del 50% en la resta dels casos.

Tot això, amb efectes per als contractes d’arrendament d’habitatge subscrits a partir de l’entrada en vigor d’aquesta Llei, això és, des de l’1-1-2024.

5.2. Minoració del 40% al 30% de la reducció per als rendiments nets amb un període de generació superior a dos anys, així com els que es qualifiquin reglamentàriament com obtinguts de manera irregular, sempre que s’imputin en un mateix període impositiu. A més, la quantia sobre la qual es pot aplicar aquesta reducció no pot superar l’import de 300.000 euros anuals.

6. Rendiments del capital mobiliari

Minoració del 40% al 30% de la reducció per als rendiments nets amb un període de generació superior a dos anys, així com els que es qualifiquin reglamentàriament com obtinguts de manera irregular, sempre que s’imputin en un mateix període impositiu. A més, la quantia sobre la qual es pot aplicar aquesta reducció no pot superar l’import de 300.000 euros anuals.

7. Rendiments d’activitats econòmiques

7.1. Per als treballadors autònoms que utilitzen part del seu habitatge habitual en la seva activitat econòmica, se’ls permet la deducció de les despeses de subministraments (aigua, gas, electricitat, telefonia i Internet, etc.) corresponents a la part de l’habitatge habitual que es troba afecta a l’activitat econòmica de l’autònom, en el percentatge resultant d’aplicar el 30% a la proporció existent entre els metres quadrats de l’habitatge destinats a l’activitat respecte a la seva superfície total, tret que es provi un percentatge superior o inferior.

7.2. En relació amb els rendiments obtinguts pel contribuent procedents d’una entitat de professionals en el capital de les quals participi, es qualifiquen com a rendiments d’activitat econòmica els rendiments percebuts derivats d’activitats professionals que procedeixin d’aquesta entitat sempre que el contribuent estigui inclòs en aquest efecte en el Règim especial de treballadors autònoms de la Seguretat Social o mutualitat alternativa.

7.3. Respecte de l’activitat d’arrendament de béns immobles, està suprimit el requisit de local exclusivament destinat per a dur a terme la gestió de l’activitat perquè tal activitat tingui la consideració d’activitat econòmica. Des de l’1 de gener de 2015 només s’exigeix tenir una persona ocupada amb contracte laboral i a jornada completa, dedicada a la gestió de l’arrendament.

7.4. En el règim d’estimació directa simplificada, respecte a les despeses de difícil justificació i provisions, es limita la quantia deduïble a 2.000 euros anuals, d’aquesta manera, s’equipara a la nova partida d’”altres despeses deduïbles” per import de 2.000 euros que s’ha introduït en els rendiments del treball.

7.5. Des de l’any 2023, es van augmentar els imports que minoraran els rendiments nets de les activitats econòmiques de treballadors autònoms econòmicament dependents que tributen en estimació directa (quan es compleixen els requisits previstos en l’art. 32.2.2 de la LIRPF), augmentant-se també la quantia per sota de la qual s’aplicarà aquesta reducció. Es va donar nova redacció a la lletra a) del núm. 1 de l’apartat 2 de l’art. 32 de la LIRPF, per l’article 60 de la LPGE-2023.

7.6. Des de l’any 2024 torna a ser el 5% el percentatge de reducció del rendiment net per al conjunt de les provisions deduïbles i les despeses de difícil justificació per als contribuents que determinin el seu rendiment net pel mètode d’estimació directa simplificada (art. 30 RIRPF). Recordem que en 2023 va ser el 7%, conforme a la Disposició Addicional 56a de la LIRPF introduïda per l’art. 60 de la LPGE-2023.

7.7. La reducció per rendiments irregulars està fixada en el 30% (abans de 2015 el 40%), exigint-se a més que la imputació del rendiment es produeixi en un únic període impositiu i, addicionalment, s’estableix el límit de 300.000 euros anuals com a quantia màxima del rendiment net sobre la qual s’aplica la reducció.

7.8. Es tornen a prorrogar, com en anys anteriors, els límits excloents del mètode d’estimació objectiva o mòduls, modificant-se la Disposició transitòria 32a de la LIRPF, per l’art. 6 del Reial decret llei 9/2024, de 23 de desembre. Com cada any des del 2016, ara té com a títol aquesta Disposició transitòria 32a: “Límits per a l’aplicació del mètode d’estimació objectiva en els exercicis 2016 a 2025”, abans era del 2016 al 2024. Encara que aquest Reial decret llei no ha estat convalidat pel Congrés dels Diputats, segons nota de l’AEAT i criteri de la DGT, en nom del principi de seguretat jurídica, i atès que la causa d’exclusió s’ha produït de forma sobrevinguda a conseqüència de la derogació del Reial decret llei 9/2024 el 22 de gener de 2025, podem entendre que els efectes de l’exclusió es produiran pel període impositiu 2026, podent seguir aquests contribuents determinant el seu rendiment net en 2025 conforme al mètode d’estimació objectiva.

Recordem que les magnituds excloents seran les següents per al 2025:

• Volum d’ingressos l’any immediat anterior superior a 250.000 euros per al conjunt d’activitats econòmiques, excepte les agrícoles, ramaderes i forestals. Es computaran la totalitat de les operacions, existeixi o no obligació d’expedir factura.

Les operacions en les quals existeixi obligació d’expedir factura quan el destinatari sigui empresari, no podran superar 125.000 euros.

• Volum d’ingressos per al conjunt d’activitats agrícoles, forestals i ramaderes superior a 250.000 euros.

• Volum de compres en béns i serveis l’any immediat anterior, excloses les adquisicions de l’immobilitzat, superior a 250.000 euros.

Aquestes pròrrogues fan necessari establir un nou termini, per a presentar les renúncies o revocacions del mètode d’estimació objectiva de l’IRPF i dels règims especials simplificat i de l’agricultura, ramaderia i pesca de l’Impost sobre el Valor Afegit, des del 25-12-2024 fins al 31 de gener del 2025.

No obstant això, les renúncies i revocacions presentades, per a l’any 2025, als règims especials simplificat i de l’agricultura, ramaderia i pesca de l’IVA o al mètode d’estimació objectiva de l’IRPF, durant el mes de desembre de 2024, amb anterioritat a l’inici del termini previst en el paràgraf anterior, s’entendran presentades en període hàbil.

7.9. L’Ordre de Mòduls per a 2025, Ordre HAC/1347/2024 de 28 de novembre, manté la mateixa estructura que les anteriors. En relació amb l’IRPF i l’IVA es manté per a l’exercici 2025 la quantia dels signes, índexs o mòduls, així com les instruccions d’aplicació.

En relació amb l’IRPF, es mantenen per a l’exercici 2025 la quantia dels signes, índexs o mòduls, així com les instruccions d’aplicació, amb l’excepció del canvi que es produeix en la tributació de l’activitat de «producció del musclo en batea», que passa de l’annex II a l’annex I.

També, com en anys anteriors, s’estableix una reducció del 5% sobre el rendiment net de mòduls aplicable a tots els contribuents que determinin el rendiment net de la seva activitat econòmica conformement al mètode d’estimació objectiva.

Des de l’any 2024, s’afegeix a l’Annex I de l’Ordre de Mòduls de 2024 una nova activitat, per als olis d’oliva i els olis de llavors, segregant-la de l’activitat de processos de transformació, elaboració o manufactura de productes naturals per a l’obtenció d’altres productes diferents dels anteriors, en la qual estava inclosa.

Addicionalment, tant per a la determinació del rendiment net de 2024 en l’IRPF, com per al càlcul de la quota anual de l’IVA, quan tals activitats es desenvolupin en els termes municipals afectats per la DANA esdevinguda entre el 28 d’octubre i el 4 de novembre de 2024, s’estableix la reducció del 25 per cent del rendiment net de mòduls i de l’import de les quotes reportades per operacions corrents corresponents a tals activitats, aprovada pel Reial decret llei 7/2024, d’11 de novembre.

7.10. Amb efectes des d’1-1-2025, s’estableix una reducció especial del 30% per a determinats rendiments d’activitats artístiques, tant siguin rendes de treball com rendes d’activitat econòmica. Nova Disposició Addicional 60a de la LIRPF establint que els rendiments nets d’activitats econòmiques obtinguts en el període impositiu als quals no els resulti d’aplicació la reducció prevista en l’article 32.1 LIRPF derivats d’activitats incloses en els grups 851, 852, 853, 861, 862, 864 i 869 de la secció segona i en les agrupacions 01, 02, 03 i 05 de la secció tercera, de les Tarifes de l’IAE, o de la prestació de serveis professionals que per la seva naturalesa, si es realitzés per compte d’altri, quedaria inclosa en l’àmbit d’aplicació de la relació laboral especial de les persones artistes que desenvolupen la seva activitat en les arts escèniques, audiovisuals i musicals, així com de les persones que duen a terme activitats tècniques o auxiliars necessàries per al desenvolupament d’aquesta activitat, excedeixin del 130% de la quantia mitjana dels referits rendiments nets imputats en els tres períodes impositius anteriors, es reduirà en un 30% el citat excés.

La quantia sobre la qual s’aplicarà aquesta reducció no podrà superar els 150.000 euros anuals.

8. Quota íntegra

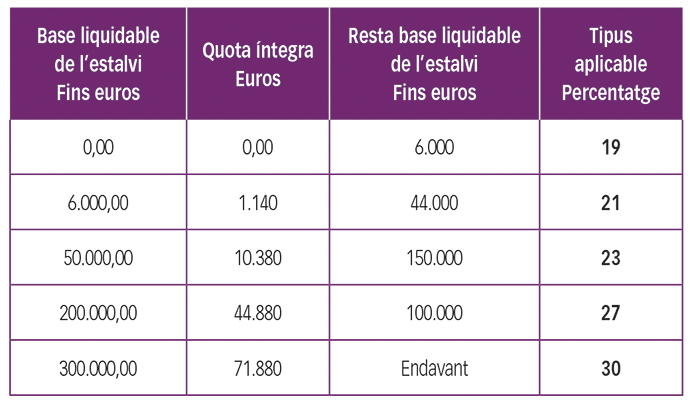
8.1. Amb efectes des de l’1 de gener de 2025, es torna a incrementar el tipus impositiu més alt de l’escala de tributació de l’estalvi, fins al 30%.

Es modifica el tipus més alt de l’escala, a partir de 300.000 euros tributant al 30% (estatal més autonòmic), que fins ara tributava al 28% (des del 2023). Això és, el tipus més elevat de l’escala estatal és el 15% (abans el 14%) i el més alt de l’autonòmic el 15% (abans el 14%). Es van modificar els articles 66, 76, i el 93.2.e).2 de la LIRPF, per la Disposició Addicional 7a de la Llei 7/2024, de 20 de desembre.

Aquesta és l’escala aplicable des del 2025, sumant l’estatal i l’autonòmic.

9. Quota líquida: deduccions estatals

9.1. Amb efectes des d’1-1-2025, s’amplia l’àmbit temporal d’aplicació de la «deducció per obres de millora de l’eficiència energètica d’habitatges», per obres realitzades fins al 31-12-2026, i sempre que l’habitatge es llogui abans del 31-1-2027. Es modifica la Disposició Addicional 50a de la LIRPF, pel Reial decret llei 16/2025, de 23 de desembre (abans s’havia prorrogat pel Reial decret llei 9/2024, de 23 de desembre, però no havia estat convalidat pel Congrés dels Diputats).

9.2. Es prorroga un any més, per a l’any 2025, la deducció per adquisició de vehicles elèctrics «endollables» i de pila de combustible i punts de recàrrega, prevista en la Disposició Addicional Cinquantena Octava de la LIRPF, de manera que s’apliqui a les adquisicions, quantitats lliurades a compte o instal·lacions efectuades durant l’any 2025. Això pel Reial decret llei 3/2025, d’1 d’abril, pel qual s’estableix el programa d’incentius lligats a la mobilitat elèctrica (MOVES III) per a l’any 2025, que modifica la Disposició Addicional Cinquantena Octava de la LIRPF.

10. Obligació de declarar

10.1. En 2025, el límit per a l’obligació de declarar és de 22.000 euros anuals per als perceptors de rendiments del treball, el límit serà de 15.876 euros, si hi ha dos o més pagadors.

10.2. S’eximeix de l’obligació de presentar declaració quan s’obtinguin rendes immobiliàries imputades, rendiments íntegres del capital mobiliari no subjectes a retenció derivats de lletres del Tresor i subvencions per a l’adquisició d’habitatges de protecció oficial o de preu taxat i altres guanys patrimonials derivades d’ajudes públiques, amb el límit conjunt de 1.000 euros anuals.

10.3. Des de 2025, s’eleva a 2.500 euros (abans 1.500 euros) la quantia total dels rendiments íntegres del treball procedents del segon i resta de pagadors, de manera que operi, en aquests casos, el límit general de 22.000 euros de rendiments íntegres del treball per a estar obligat a presentar declaració per aquest impost. Es modifica l’art. 96.3 de la LIRPF, pel Reial decret llei 9/2024, de 23 de desembre (aquest Reial decret llei no ha estat convalidat pel Congrés dels Diputats, només s’aplica per a meritacions produïdes entre l’1 i el 22 de gener de 2025).

10.4. Modificació de l’article 61 del RIRPF, pel Reial decret 1008/2023, de 5 de desembre, per a adaptar el desenvolupament reglamentari de l’obligació de declarar a la regulació legal. A aquest efecte, s’incorpora l’obligació legal de declarar fixada per a totes aquelles persones físiques que en qualsevol moment del període impositiu haguessin estat d’alta, com a treballadors per compte propi, en el Règim Especial de Treballadors per Compte Propi o Autònoms, o en el Règim Especial de la Seguretat Social dels Treballadors de la Mar, i l’elevació del llindar inferior de l’obligació de declarar corresponent a rendiments de treball aplicable, entre altres casos, quan tals rendiments procedeixin de més d’un pagador, de 14.000 a 15.000 euros anuals.

11. Ceuta i Melilla i La Palma

11.1. Extensió de la deducció del 60% de la quota íntegra per rendes obtingudes a Ceuta i Melilla, als residents a l’illa de La Palma per als períodes impositius 2022, 2023, 2024 i 2025, es va afegir la disposició addicional cinquantena tercera de la LIRPF: “Deducció per residència habitual efectiva a l’illa de La Palma durant els períodes impositius 2022, 2023, 2024 i 2025.”, que ha estat modificada pel Reial decret llei 13/2025, de 25 de novembre, ampliant-la al 2025.

12. Impost sobre el Patrimoni

12.1. Respecte a l’Impost sobre el Patrimoni, recordem que el mínim exempt per a declarar és de 700.000 euros (quantitat que es redueix per a determinar la base liquidable), tant per obligació personal com real, i que també està exempt l’habitatge habitual fins a un import màxim de 300.000 euros. La suma de les dues quantitats anteriors suposa que per a una persona que tingui un habitatge habitual, amb valor a l’efecte d’aquest Impost igual o superior a 300.000 euros, la quantitat exempta de tributació ascendeix a 1.000.000 euros.

12.2. Per altra banda, s’eleva el tipus de gravamen aplicable a l’últim tram de la tarifa, fins al 3,5%, a partir de 10.695.996,06 euros (fins al 2020 era el 2,5%).

12.3. La Llei 38/2022, de 27 de desembre, modifica l’article 5.Un de la LIP, dedicat als subjectes passius de l’impost, en concret respecte a l’obligació real de contribuir, ampliant el gravamen de l’IP als valors representatius de la participació en fons propis de qualsevol mena d’entitat (encara que sigui no resident), no negociats en mercats organitzats, l’actiu dels quals estigui constituït en almenys el 50%, de manera directa o indirecta, per béns immobles situats en territori espanyol. Amb això es corregeix una discriminació respecte del resident, puix que el no resident, pel fet d’interposar una persona jurídica no resident, podia eludir el gravamen del citat impost.

Trasllat de nau: revisa els impostos locals abans de canviar d’ubicació

By Servei fiscal

Traslladar-se a una nova nau pot implicar diferències fiscals importants, fins i tot entre municipis propers. Aquests costos poden condicionar, i molt, la rendibilitat de la nova ubicació.

Si estàs pensant a traslladar la teva empresa a una nova nau o local, hi ha un factor que sovint passa desapercebut: els impostos locals poden variar molt d’un municipi a un altre, fins i tot entre poblacions veïnes. Abans de prendre la decisió final, és important revisar tots els costos fiscals associats al canvi d’ubicació.

Abans de traslladar-te, revisa els costos fiscals

Els impostos i taxes municipals poden suposar una diferència important en la inversió inicial i en els costos anuals de l’empresa. Per això, és clau analitzar-los abans de signar o començar qualsevol projecte.

Taxes municipals

Cal consultar l’import concret a cada ajuntament, ja que poden variar:

  • Llicència d’obres, en cas de construcció o adequació de la nau.
  • Llicència d’obertura, necessària per iniciar l’activitat.

Impostos durant la construcció

Durant la fase d’obra, hi ha dos tributs principals a tenir en compte:

  • ICIO (Impost sobre construccions, instal·lacions i obres): és un impost municipal que pot anar del 0% al 4%.

En una obra de 500.000 €, pots pagar entre 0 i 20.000 €, segons el municipi.

  • IAE (Impost sobre activitats econòmiques): impost vinculat a l’activitat empresarial.

Quan la nau ja està construïda

Un cop la nau està operativa, entren en joc els impostos anuals que afectaran directament els costos fixos de l’empresa.

  • IBI (Impost sobre béns immobles): El tipus impositiu pot variar entre el 0,4% i l’1,10% del valor cadastral.

Per un immoble de 450.000 €, la diferència pot arribar a 3.150 € anuals entre municipis.

  • IAE (Impost sobre activitats econòmiques)
    • És obligatori si l’empresa factura més d’1.000.000 €.
    • Cada ajuntament aplica un coeficient entre 0,4 i 3,8.
    • Una quota base de 1.000 € pot variar entre 400 i 3.800 €.
    • Els municipis amb més habitants acostumen a aplicar coeficients més elevats.

Una decisió amb impacte fiscal

Traslladar-se a una nova nau pot implicar diferències fiscals importants, fins i tot entre municipis propers. Aquests costos poden condicionar, i molt, la rendibilitat de la nova ubicació.

Per tant, abans de traslladar-te, fes números. Analitzar els impostos locals pot suposar un estalvi de milers d’euros cada any.

servei fiscal Compta 1

Claus per a l’aplicació de VERI*FACTU per a empresaris i professionals

By Servei fiscal

VERI*FACTU és un sistema de facturació verificable que garanteix que les factures emeses siguin autèntiques i puguin ser verificades per l’AEAT en temps real. S’inclou en el marc legal de la Llei Antifrau, el reglament de la qual es va aprovar l’octubre del 2024 i la seva meta principal és evitar el frau fiscal, ja que permet a Hisenda creuar dades en temps real.

NOTA DE REDACCIÓ: Tras la publicació del Reial Decret-llei 15/2025, de 2 de desembre, s’ajorna fins a l’any 2027 l’obligatorietat de VERI*FACTU, passant a l’1 de gener de 2027 per als contribuents de l’Impost sobre Societats ia l’1 de juliol de 2027 per a la resta d’obligats tributaris. El contingut d’aquest article, però, continua sent vàlid en les qüestions de fons.

Els productors i comercialitzadors dels sistemes informàtics hauran d’oferir els seus productes adaptats al reglament en el termini de nou mesos des de l’entrada en vigor de l’Ordre HAC/1177/2024, de 17 d’octubre, per la qual cosa han disposat fins al 29 de juliol de 2025 per a complir les seves obligacions.

En aquest mateix termini (29 de juliol de 2025) ha d’estar disponible a la seu de l’AEAT el servei per a la recepció dels registres de facturació tramesos pels sistemes d’emissió de factures verificables.

Els usuaris dels sistemes obligats per la norma hauran de tenir els seus sistemes informàtics adaptats abans de:

— L’1 de gener de 2026, en el cas de contribuents de l’impost de societats.

— L’1 de juliol de 2026, per a la resta dels obligats tributaris.

PRINCIPALS MESURES QUE CAL APLICAR

Els productors, comercialitzadors i usuaris tenen l’obligació que els sistemes i programes informàtics o electrònics que suportin els processos comptables, de facturació o de gestió dels qui desenvolupin activitats econòmiques garanteixin la integritat, la conservació, l’accessibilitat, la llegibilitat, la traçabilitat i la inalterabilitat dels registres, sense interpolacions, omissions o alteracions de les quals no quedi l’anotació deguda en els sistemes mateixos.

Reglamentàriament s’estableixen les especificacions tècniques que han de reunir aquests sistemes i programes, així com l’obligació que aquests estiguin degudament certificats i facin servir formats estàndard per a poder ser llegits.

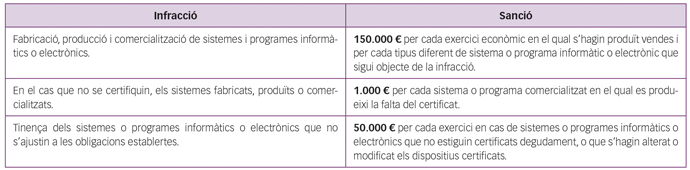
SANCIONS

NOVETATS SOBRE FACTURACIÓ DE LA LLEI CREA I CREIX

La Llei 18/2022, de 28 de setembre (Llei Crea i Creix) regula l’obligació d’emetre factura electrònica en totes les operacions entre empresaris i professionals en un únic article i una disposició final.

Desenvolupament reglamentari

El contingut de la norma referit a aquesta qüestió és molt escàs i, llevat de la qüestió referida als estàndards europeus i a la regulació fiscal, en deixa tots els aspectes específics, les característiques i el funcionament a un posterior desenvolupament reglamentari.

El desenvolupament reglamentari esmentat es troba recollit en el Projecte de Reial decret pel qual es desenvolupa la Llei 18/2022, de 28 de setembre, de creació i creixement d’empreses, quant a la facturació obligatòria entre empreses i professionals, el text de la qual va ser sotmès a informació pública el 20 de juny de 2023.

Obligacions: emissió i recepció electrònica

L’article 12 de la Llei 18/2022, de creació i creixement d’empreses, estableix l’obligació d’expedir, trametre i rebre factura electrònica quan el destinatari de l’operació sigui empresari o professional (B2B).

Les solucions tecnològiques i plataformes utilitzades han de garantir la interconnexió i interoperabilitat gratuïtes.

Els destinataris poden sol·licitar còpies de les factures electròniques sense incórrer en costos addicionals durant un termini de quatre anys.

El destinatari i l’emissor de les factures electròniques hauran de proporcionar informació sobre els estats de la factura i especificar-ne el termini de pagament i la data de venciment, a fi de controlar la morositat i de permetre un registre per a «premiar» i «castigar».

Excepcions

Hi ha dues excepcions a l’obligació d’expedir, trametre i lliurar factura en format electrònic:

— Quan es tracti d’operacions que es documentin a través de factures simplificades o

— Quan s’expedeixin voluntàriament sense que hi hagi obligació de fer-ho.

Infraccions i sancions

Les empreses obligades que no compleixin s’enfrontaran a multes de fins a 10.000 euros, no accés a subvencions, ajudes, contractes públics…

Seran mereixedors d’aquestes sancions els qui, tot i estar-hi obligats, no ofereixin als usuaris la possibilitat de rebre factures electròniques o no permetin l’accés de les persones que han deixat de ser clients a les seves factures.

La quantia de la penalització s’aplicaria depenent del nombre de persones afectades per la infracció o la continuïtat i persistència d’aquesta conducta infractora.

Terminis

Han de complir les noves obligacions de facturació electrònica en els terminis indicats a continuació:

— En el termini d’un any des de l’aprovació del Reglament que regula la factura electrònica per als empresaris i professionals amb volum d’operacions superior a 8.000.000 d’euros.

— En el termini de dos anys des de l’aprovació del Reglament que regula la factura electrònica per als empresaris i professionals amb volum d’operacions inferior a 8.000.000 d’euros.

Durant els primers dotze mesos, i com a mesura transitòria, les empreses obligades a emetre factures electròniques (amb facturació superior a 8 milions d’euros) hauran d’enviar addicionalment un document en format PDF que n’asseguri la llegibilitat per part de les empreses i els professionals per als quals encara no sigui exigible, tret que acceptin voluntàriament rebre-les en el format original.

D’aquesta manera, tot i que l’autònom o la pime no tingui encara un programa de facturació electrònica, podrà rebre i veure igualment la factura que li enviïn els emissors que sí que tinguin l’obligació de facturar per mitjans digitals.

En el termini màxim de tres anys des de l’aprovació del Reglament, totes les empreses tindran l’obligació d’informar l’Agència Tributària o els seus proveïdors de l’estat en què es troben les seves factures en quatre dies naturals, sense comptar dissabtes, diumenges o festius.

Tipus de plataformes

La facturació electrònica podrà fer-se per mitjà de plataformes privades, mitjançant la solució pública de facturació electrònica o amb la combinació de les dues vies.

En el cas que l’intercanvi de factures electròniques es produeixi íntegrament mitjançant plataformes privades de facturació electrònica, caldrà dipositar una còpia generada automàticament de cada factura electrònica en la solució pública de factura electrònica.

Les empreses i els professionals que rebin les factures electròniques, totalment o parcialment, a través d’una plataforma d’intercanvi de factures electròniques privades, hauran de fer públic el seu punt d’entrada de factures electròniques en totes les seves comunicacions amb altres empreses i professionals i, si és el cas, a la seva pàgina web.

Si les empreses i els professionals no han identificat el seu punt d’entrada de factures electròniques, s’entendrà que el punt d’entrada és la solució pública de facturació electrònica.

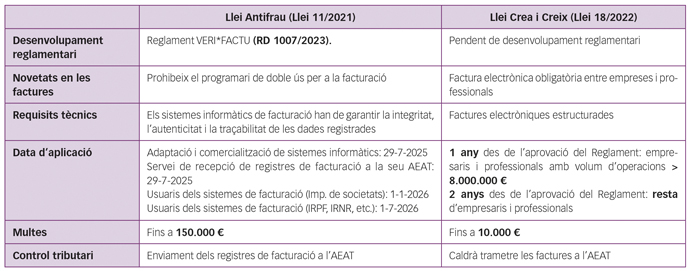
RELACIÓ DE LA LLEI ANTIFRAU AMB LA LLEI CREA I CREIX

La Llei Crea i Creix té com a objectiu reduir la morositat en les transaccions comercials, mentre que la Llei Antifrau se centra en la reducció del frau fiscal i l’enfortiment de la integritat del sistema tributari.

Les obligacions establertes en la Llei Antifrau i desenvolupades pel Reglament VERI*FACTU són compatibles amb el Projecte de Reglament de factura electrònica B2B, actualment en tramitació pel Ministeri d’Economia, Comerç i Empresa amb la participació de l’Agència Tributària.

Els sistemes informàtics dels empresaris hauran d’adaptar-se d’una forma integral a totes dues modificacions, per a la qual cosa hauran de fer servir un model de dades únic basat en els esments obligatoris de factura i en els mitjans i terminis de pagament.

Les noves obligacions dels productors, comercialitzadors i usuaris en relació amb els sistemes i programes informàtics o electrònics reforcen l’obligació d’emetre factura de totes les operacions que efectuïn empresaris i professionals.

Ho veiem de manera sintètica en aquest quadre:

VERI*FACTU

Què és el sistema VERI*FACTU?

Els termes VERI*FACTU o reglament VERI*FACTU són formes abreujades, col·loquials i significatives de referir-se al reglament que estableix els requisits que han d’adoptar els sistemes i programes informàtics o electrònics que suportin els processos de facturació d’empresaris i professionals, i l’estandardització de formats dels registres de facturació, aprovat pel Reial decret 1007/2023, de 5 de desembre.

S’obliga que aquests sistemes informàtics, en el moment d’expedir la factura, generin i guardin o trametin a l’AEAT un resum de la factura –anomenat registre de facturació– que porta incorporada una sèrie de mesures de seguretat i control, com són l’empremta digital de les seves dades, la inclusió d’informació de l’anterior registre generat (cosa que permet verificar que no hi ha omissions) i, si és el cas, la signatura electrònica del seu emissor.

Així mateix, obliguen els sistemes informàtics de facturació (SIF) perquè incloguin un codi QR en la factura expedida, la lectura del qual (per exemple, amb la càmera d’un telèfon mòbil) permetrà, a qui rebi aquesta factura, trametre’n fàcilment algunes dades a l’Agència Tributària, perquè la pugui verificar.

A més, si el SIF que les ha expedit funciona en la modalitat VERI*FACTU, també haurà d’incloure la frase «Factura verificable a la seu electrònica de l’AEAT» o VERI*FACTU.

A qui afecta VERI*FACTU?

La nova norma és aplicable a tots els empresaris i per a totes les seves operacions, amb l’excepció d’aquells que ja estiguin sotmesos al subministrament immediat d’informació (SII) o dels qui no tinguin l’obligació de facturar.

Pel que fa a l’àmbit territorial, és aplicable a tot Espanya excepte als territoris de règim fiscal foral.

Als territoris històrics de Biscaia, Guipúscoa i Àlaba, des de fa poc temps s’hi apliquen els sistemes denominats Ticket Bai, el funcionament dels quals és anàleg al que ara s’aprova per a la resta d’Espanya.

Hi ha dos tipus de col·lectius afectats:

1. Els productors i comercialitzadors de sistemes informàtics de facturació (SIF), en les qüestions relatives a les seves respectives activitats de producció i comercialització dels sistemes informàtics destinats a ser utilitzats pel col·lectiu que s’esmenta a continuació en l’apartat següent.

2. Aquells empresaris i professionals, persones físiques o jurídiques, que estiguin establerts en territori espanyol i expedeixin factures, sempre que compleixin les quatre condicions següents:

— Que no facturin exclusivament de manera manual (sense l’ajuda de SIF). Dit d’una altra manera, que facin servir algun SIF per a expedir factures.

— Que no estiguin adscrits, de manera obligatòria o voluntària, a les exigències del conegut com a subministrament immediat d’informació o SII.

— Que no tinguin el domicili fiscal als territoris històrics de la Comunitat Autònoma del País Basc o de la Comunitat Foral de Navarra.

— Que no disposin d’alguna resolució en vigor de no aplicació que els eximeixi de complir el RRSIF, aprovat pel Reial decret 1007/2023, de 5 de desembre.

QUAN ENTRA EN VIGOR VERI*FACTU?

Això varia segons el col·lectiu afectat de què es tracti:

— Els empresaris i professionals que expedeixin factures a qui afecti el reglament hauran de tenir operatius els seus sistemes informàtics de facturació (SIF), adaptats a les característiques i requisits que s’estableixen en aquest reglament i en la seva normativa de desenvolupament, abans de l’1 de gener de 2026 per a contribuents de l’impost de societats o abans de l’1 de juliol de 2026 per a contribuents de l’IRPF o l’IRNR o entitats en atribució de rendes.

— Els productors i comercialitzadors d’aquells SIF a qui els sigui aplicable el reglament, en relació amb les seves activitats de producció i comercialització d’aquests SIF, hauran d’oferir els seus productes adaptats totalment al reglament en el termini màxim de nou mesos des de l’entrada en vigor de l’Ordre HAC/1177/2024, que desenvolupa les especificacions tècniques dels requisits imposats als SIF (en vigor des del 29 d’octubre de 2024).

No obstant això, en relació amb SIF inclosos en els contractes de manteniment de caràcter pluriennal contractats abans d’aquest últim termini, hauran d’estar adaptats al contingut del reglament amb anterioritat al 29 de juliol de 2025.

Naturalment, si els obligats disposen de SIF adaptats amb anterioritat a aquests terminis, podran començar a fer-los servir i l’Agència Tributària disposarà de mitjans per a facilitar-los, si és el cas, la remissió de registres de facturació dels SIF VERI*FACTU amb antelació a aquesta data.

En resum:

— A partir del 29 de juliol de 2025: les empreses que es dediquen a produir programes de facturació o a distribuir-los només podran vendre programes homologats segons els nous requisits de la Llei Antifrau.

— A partir de l’1 de gener de 2026: totes les empreses (societats) hauran d’haver canviat els seus sistemes i disposar de programes de facturació que compleixin els requisits de la Llei Antifrau.

— A partir de l’1 de juliol de 2026: la resta, és a dir els autònoms persones físiques, hauran d’haver canviat els seus sistemes i disposar de programes de facturació que compleixin els requisits de la Llei Antifrau.

Com s’identifiquen les factures VERI*FACTU?

Des de l’entrada en vigor per als obligats a emetre factures de la normativa de requisits SIF, totes les factures, siguin completes o bé simplificades, hauran d’incorporar un codi QR. Aquest codi conté certa informació de la factura i una adreça URL de la seu de l’agència tributària.

Depenent de la modalitat de compliment adoptada, el codi QR servirà per a validar fiscalment el contingut de la factura rebuda (en la modalitat de sistemes de factures verificables o VERI*FACTU) o per a comunicar aquesta factura a les autoritats fiscals (en la modalitat de sistemes de factures no verificables o NO VERI*FACTU).

servei laboral

Obligacions, terminis i requisits de la nova facturació electrònica

By Servei fiscal

La Llei de mesures de prevenció i lluita contra el frau fiscal va incloure una nova lletra j) en l’article 29.2.j) de la LGT a fi d’establir obligacions formals que impedeixin la fabricació de programari que permeti la manipulació de dades comptables. En compliment d’aquesta obligació es va publicar el Reial decret 1007/2023, de 5 de desembre, pel qual s’estableixen els nous requisits antifrau per a programes informàtics de facturació (Reglament VERI*FACTU).

D’altra banda, la Llei 18/2022, de 28 de setembre, (Llei Crea i Creix) regula l’obligació de factura electrònica en totes les operacions entre empresaris i professionals en un únic article i una Disposició final.

Tant la Llei Crea i Creix com la Llei Antifrau estan estretament relacionades amb la facturació electrònica.

1. Llei Antifrau

Novetats de la Llei Antifrau en matèria de facturació

La Llei 11/2021, de mesures de prevenció i lluita contra el frau fiscal va incloure una nova lletra j) en l’article 29.2.j) de la LGT a fi d’establir obligacions formals que impedeixin la fabricació de programari que permeti la manipulació de dades comptables, i en consonància regula unes infraccions greus, de fins a 150.000 euros, per l’incompliment d’aquestes noves obligacions.

En compliment d’aquesta obligació es va publicar el Reial decret 1007/2023, de 5 de desembre, pel qual s’estableixen els nous requisits antifrau per a programes informàtics de facturació (Reglament VERI*FACTU).

Qui afecta la Llei Antifrau?

Els productors i comercialitzadors dels sistemes informàtics hauran d’oferir els seus productes adaptats al reglament en el termini de nou mesos des de l’entrada en vigor de l’Ordre HAC/1177/2024, de 17 d’octubre, disposant fins al 29 de juliol de 2025.

En aquest mateix termini (29 de juliol de 2025) ha d’estar disponible a la seu de l’AEAT el servei per a la recepció dels registres de facturació tramesos pels sistemes d’emissió de factures verificables.

Els usuaris dels sistemes obligats per la norma hauran de tenir els seus sistemes informàtics adaptats abans de:

• L’1 de gener de 2026, en el cas de contribuents de l’impost de societats.

• L’1 de juliol de 2026 per a la resta dels obligats tributaris.

Principals mesures que s’aplicaran

Els productors, comercialitzadors i usuaris tenen l’obligació que els sistemes i programes informàtics o electrònics que suportin els processos comptables, de facturació o de gestió dels qui desenvolupin activitats econòmiques garanteixin la integritat, la conservació, l’accessibilitat, la llegibilitat, la traçabilitat i la inalterabilitat dels registres, sense interpolacions, omissions o alteracions de les quals no quedi l’anotació deguda en els sistemes mateixos.

Sancions

Pregunta freqüent

Pertanyo a un col·lectiu que, en principi, no està obligat a emetre factures: m’afecta el reglament que estableix els requisits dels sistemes informàtics de facturació?

No, sempre que no s’emetin factures o aquestes s’emetin TOTES a mà; és a dir, sense fer servir un sistema informàtic de facturació (SIF).

Per contra, si en algun moment s’emet alguna factura —pel motiu que sigui— i es fa servir un SIF, llavors sí que seria aplicable el RRSIF (sempre que també es compleixin la resta de condicions).

És important recordar que el RRSIF només s’aplica als SIF i aquests, per definició, només tenen aquesta consideració si es fan servir per a emetre el que —segons el ROF– tingui la consideració de FACTURA, inclosa la factura simplificada, però no altres documents similars o «equivalents» també justificatius d’operacions.

2. Llei Crea i Creix

La Llei 18/2022, de 28 de setembre, (Llei Crea i Creix) regula l’obligació de factura electrònica en totes les operacions entre empresaris i professionals en un únic article i una Disposició final. El contingut de la norma referit a aquest tema és molt breu i, tret del respecte als estàndards europeus i a la regulació fiscal, en deixa tots els aspectes específics, les característiques i el funcionament a un desenvolupament reglamentari posterior, del qual encara només coneixem el projecte.

Novetats de la Llei Crea i Creix en matèria de facturació

• L’obligatorietat d’emetre i rebre factures electròniques. L’article 12 de la Llei 18/2022, de creació i creixement d’empreses, estableix l’obligació d’emetre, trametre i rebre una factura electrònica quan el destinatari de l’operació sigui empresari o professional (B2B)

• La interconnexió i interoperabilitat gratuïta: les solucions tecnològiques i plataformes utilitzades han de garantir la interconnexió i interoperabilitat gratuïtes.

• La conservació de factures: els destinataris poden sol·licitar còpies de les factures electròniques sense incórrer en costos addicionals durant un termini de quatre anys.

• Els estats de les factures: el destinatari i l’emissor de les factures electròniques hauran de proporcionar informació sobre els estats de la factura. Caldrà especificar el termini de pagament, la data de venciment, a fi de controlar la morositat i de permetre un registre per a «premiar» i «castigar».

Hi ha dues excepcions a l’obligació d’emetre, transmetre i lliurar factures en format electrònic:

• Quan es tracti d’operacions que es documentin per mitjà de factures simplificades.

• Quan s’emetin voluntàriament sense que hi hagi l’obligació de fer-ho.

Sancions

Les empreses obligades que no compleixin s’enfrontaran a multes de fins a 10.000€, no accés a subvencions, ajudes, contractes públics… Seran mereixedors d’aquestes sancions els qui, tot i estar obligats a fer-ho, no ofereixin als usuaris la possibilitat de rebre factures electròniques o no permetin l’accés de les persones que han deixat de ser clients a les seves factures.

L’import de la penalització s’aplicaria depenent del nombre de persones afectades per la infracció o la continuïtat i persistència d’aquesta conducta infractora.

Terminis

Han de complir les noves obligacions de facturació electrònica en els terminis següents:

• En el termini d’1 any des de l’aprovació del Reglament que regula la factura electrònica per als empresaris i professionals amb volum d’operacions superior a 8.000.000 d’euros.

• En el termini de 2 anys des de l’aprovació del Reglament que regula la factura electrònica per als empresaris i professionals amb volum d’operacions inferior a 8.000.000 d’euros.

• Durant els primers dotze mesos, i com a mesura transitòria, les empreses obligades a emetre factures electròniques (amb facturació superior a 8 milions) hauran d’enviar addicionalment un document en format PDF que n’asseguri la llegibilitat per part de les empreses i els professionals per als quals encara no és exigible, tret que acceptin voluntàriament rebre-les en el format original.

• D’aquesta manera, tot i que l’autònom o pime no tingui encara un programa de facturació electrònica, podrà rebre i veure igualment la factura que li enviïn els emissors que sí que tenen l’obligació de facturar per mitjans digitals.

• En el termini màxim de 3 anys des de l’aprovació del Reglament, totes les empreses tindran l’obligació d’informar l’Agència Tributària o els seus proveïdors de l’estat en què es troben les seves factures en quatre dies naturals, sense comptar dissabtes, diumenges o festius. Per exemple, si una pime o professional rep una factura un dimarts, haurà d’informar l’emissor —o Hisenda— de la seva recepció, com a molt tard, el dilluns següent. Si aquest dilluns es fa el pagament, haurà de comunicar-ho, com a molt tard, el divendres següent, i indicar-ne la data.

Com que la transmissió de la informació sobre l’estat de pagament de la factura en les empreses no incloses en el SII s’ha vinculat a una futura ordre ministerial, s’estableix un règim transitori addicional per a informar sobre el pagament de les factures:

• 36 mesos des de l’aprovació del reglament per als empresaris amb una facturació anual inferior a 6 milions d’euros i

• 48 mesos per als professionals (autònoms) amb un volum de facturació també inferior a aquest import.

Forma. Sistema espanyol de facturació electrònica

La facturació electrònica es podrà fer mitjançant plataformes privades, mitjançant la solució pública de facturació electrònica o mitjançant la combinació de les dues vies.

En el cas que l’intercanvi de factures electròniques es produeixi íntegrament mitjançant plataformes privades de facturació electrònica, caldrà dipositar una còpia generada automàticament de cada factura electrònica en la solució pública de factura electrònica.

Les empreses i els professionals que rebin les seves factures electròniques, totalment o parcialment, a través d’una plataforma d’intercanvi de factures electròniques privades hauran de fer públic el seu punt d’entrada de factures electròniques en totes les seves comunicacions amb altres empreses i professionals i, si és el cas, a la seva pàgina web. En cas que les empreses i els professionals no hagin identificat el seu punt d’entrada de factures electròniques, s’entendrà que aquest punt d’entrada és la solució pública de facturació electrònica.

3. Relació de la Llei Antifrau amb la Llei Crea i Creix

La Llei Crea i Creix té com a objectiu reduir la morositat en les transaccions comercials, mentre que la Llei Antifrau se centra en la reducció del frau fiscal i l’enfortiment de la integritat del sistema tributari.

Les obligacions establertes en la Llei Antifrau i desenvolupades pel Reglament VERI*FACTU són compatibles amb el projecte de Reglament de factura electrònica B2B. Els sistemes informàtics dels empresaris hauran d’adaptar-se d’una forma integral a totes dues modificacions, per a la qual cosa caldrà fer servir un model de dades únic basat en els esments obligatoris de factura i en els mitjans i terminis de pagament. Aquestes obligacions noves reforcen l’obligació d’emetre factura.

4. VERI*FACTU

Què és el sistema VERI*FACTU?

VERI*FACTU o Reglament VERI*FACTU són les formes abreujades, col·loquials i significatives de referir-se al reglament que estableix els requisits que han d’adoptar els sistemes i programes informàtics o electrònics que suportin els processos de facturació d’empresaris i professionals, i l’estandardització de formats dels registres de facturació, aprovat pel Reial Decret 1007/2023. La facturació electrònica es podrà fer mitjançant plataformes privades, mitjançant la solució pública de facturació electrònica o mitjançant la combinació de les dues vies.

Obliguen que aquests sistemes informàtics, en el moment d’emetre la factura, generin i guardin o enviïn a l’AEAT un resum de la factura -anomenat registre de facturació- que porta incorporada una sèrie de mesures de seguretat i control, com són l’empremta digital de les dades, la inclusió d’informació de l’anterior registre generat i, si és el cas, la signatura electrònica del seu emissor.

Així mateix, obliguen els sistemes informàtics de facturació (SIF) perquè incloguin un codi QR en la factura emesa, la lectura del qual (per exemple, amb la càmera d’un telèfon mòbil) permeti qui rebrà aquesta factura a trametre fàcilment certes dades de la mateixa a l’Agència Tributària per a una possible verificació.

Característiques del sistema VERI*FACTU

El sistema VERI*FACTU afegeix determinades característiques a la factura i a la factura simplificada. A més dels esments que han de tenir actualment les factures, siguin ordinàries o simplificades, aquelles que s’emetin amb sistemes informàtics de facturació (SIF) a què es refereix el Reial decret 1007/2023, de 5 de desembre, hauran d’incorporar un codi QR tributari que faciliti la comunicació a l’Agència Tributària de certes dades de la factura.

I si el SIF que les ha emès funciona en la modalitat VERI*FACTU, també haurà d’incloure la frase «Factura verificable en la seu electrònica de l’AEAT» o VERI*FACTU.

Qui afecta VERI*FACTU?

1. Els productors i comercialitzadors de sistemes informàtics de facturació (SIF) en les activitats de producció i comercialització dels sistemes informàtics destinats a ser usats pel col·lectiu d’empresaris i professionals.

2. Els empresaris i professionals, persones físiques o jurídiques, que estiguin establerts en territori espanyol i emetin factures, sempre que compleixin les quatre condicions següents:

• Que NO facturin exclusivament de manera manual (sense l’ajuda de SIF); és a dir, que facin servir algun SIF per a emetre factures.

• Que NO estiguin adscrits, de manera obligatòria o voluntària, a les exigències del conegut com a subministrament immediat d’informació o SII.

• Que NO tinguin el domicili fiscal als territoris històrics de la Comunitat Autònoma del País Basc o de la Comunitat Foral de Navarra.

• Que NO disposin de cap resolució en vigor de no aplicació que els eximeixi de complir el RRSIF, aprovat pel Reial decret 1007/2023, de 5 de desembre.

A quins sistemes informàtics s’aplica el reglament que estableix els requisits dels sistemes informàtics de facturació?

A aquells que es facin servir per a emetre factures (incloent-hi les factures simplificades); és a dir, als sistemes informàtics de facturació (SIF), sempre que els facin servir persones obligades a emetre factures (completes o simplificades, tant a altres empresaris com a consumidors finals) a qui els apliqui el reglament VERI*FACTU. No s’aplica a altres sistemes informàtics que es facin servir per a emetre un altre tipus de documents justificatius de lliurament de béns o prestació de serveis.

Quan entra en vigor VERI*FACTU?

• A partir del 29 de juliol de 2025: les empreses que es dediquen a produir o distribuir programes de facturació només podran vendre programes homologats segons els nous requisits de la Llei Antifrau.

• A partir de l’1 de gener de 2026: totes les empreses (societats) hauran d’haver canviat el programari i disposar de programes de facturació que compleixin els requisits de la Llei Antifrau.

• A partir de l’1 de juliol de 2026: la resta, és a dir els autònoms persones físiques, hauran d’haver canviat el programari i disposar de programes de facturació que compleixin els requisits de la Llei Antifrau.

Com s’identifiquen les factures VERI*FACTU?

Totes les factures, siguin completes o simplificades, hauran d’incorporar un codi QR. Aquest codi conté determinada informació de la factura i una adreça URL a la seu de l’Agència Tributària.

Depenent de la modalitat de compliment adoptada, el codi QR servirà bé per a validar fiscalment el contingut de la factura rebuda (en la modalitat de sistemes de factures verificables o VERI*FACTU), o bé per a comunicar-la a les autoritats fiscals (en la modalitat de sistemes de factures no verificables o NO VERI*FACTU).

5. Impacte en el programari de facturació i comptabilitat. Programari adaptat a VERI*FACTU

Objectius de la implantació dels nous requisits

El 28 d’octubre de 2024 es va publicar l’Ordre HAC/1177/2024, de 17 d’octubre, que completa el desenvolupament normatiu de l’article 29.2.j) de la LGT, en relació específicament amb els sistemes informàtics de facturació d’empresaris i professionals. La seva publicació comporta l’inici del còmput del termini màxim de nou mesos en què els fabricants i comercialitzadors de sistemes de facturació hauran de comercialitzar productes adaptats a la normativa.

Els objectius més destacables d’aquesta Ordre són:

• Reforçar l’obligació d’emetre factura de totes les operacions que fan empresaris i professionals.

• Aconseguir que totes les operacions que es facin es gravin en el sistema informàtic de manera segura, no manipulable, accessible i amb una estructura i un format estàndard per a facilitar la llegibilitat dels registres, l’anàlisi automatitzada i la simultània remissió a l’Administració tributària.

• Incentivar el consumidor final perquè sol·liciti els comprovants de les seves operacions i pugui trametre voluntàriament a l’Administració tributària la informació bàsica d’aquestes factures per a verificar-ne el registre i l’exactitud de les dades que s’hi reflecteixen.

• Garantir la integritat, l’autenticitat i la traçabilitat de les dades registrades, per dificultar així la falsificació dels registres de facturació.

• Contribuir a una major igualtat davant la llei i a un reforç dels principis d’equitat i capacitat contributiva en el repartiment de les càrregues tributàries.

• Aconseguir una eficàcia més gran en la comprovació tributària dels òrgans que tenen assignada aquesta competència.

• Facilitar el compliment de les obligacions tributàries.

servei fiscal Compta 1

60 qüestions que cal tenir en compte en la declaració de la renda 2024

By Servei fiscal

Els últims anys s’han modificat diversos aspectes de l’IRPF. En la llista següent destaquem les qüestions que et recomanem revisar a l’hora d’afrontar la teva declaració de la renda i la dels teus clients.

1. La quantia exempta de les dietes i les assignacions per a les despeses de locomoció és de 0,26 euros pel nombre de quilòmetres recorreguts

2. Límit de l’exempció de les indemnitzacions per acomiadament del treballador: 180.000 euros. La STS 5-11-2019 (rec. 2727/2017) va reconèixer com a indemnització obligatòria per als directius i exempta de l’IRPF la quantia de set dies de salari per any de treball amb un límit de sis mensualitats.

3. Exempció de fins a 50.000 euros (amb caràcter general són 12.000 euros) dels rendiments del treball en espècie per lliurament d’accions o participacions als empleats d’empreses emergents.

4. Estan exemptes les rendes mínimes d’inserció que estableixen les comunitats autònomes, com també per a altres ajudes públiques, per un import màxim anual conjunt d’1,5 vegades l’IPREM.

5. Exempció de la prestació no contributiva de la Seguretat Social de l’ingrés mínim vital, amb el límit conjunt de les rendes d’inserció i altres ajudes d’1,5 vegades l’IPREM.

6. Estan exemptes lesajudes públiques>per danys personals o per destrucció de béns, les ajudes a empresaris o professionals i les concedides pel desallotjament de l’habitatge habitual o del local on s’exerceix l’activitat a conseqüència de la dana.

7. Exempció de les ajudes destinades a compensar els costos derivats de la recepció o l’accés als serveis de comunicació audiovisual televisiva a les edificacions afectades per l’alliberament del dividend digital.

8. Exempció de les ajudes públiques destinades a la rehabilitació energètica d’edificis.

9. Barem de trànsit per al 2024: la Resolució de 18 de gener de 2024 fixa les quantitats exemptes en l’IRPF en la percepció d’indemnitzacions derivades d’assegurança d’accidents i es publiquen les taules corresponents.

10. Exempció dels premis exempts en el gravamen especial sobre els premis de determinades loteries i apostes: 40.000 euros.

11. Els socis persones físiques de les societats civils amb personalitat jurídica i objecte mercantil no tributen en el règim d’atribució de rendes. Les societats civils amb personalitat jurídica i objecte mercantil són contribuents de l’IS.

12. Les ajudes públiques rebudes en el Marc Nacional de Desenvolupament Rural d’Espanya per a primera instal·lació de joves agricultors es poden imputar com a rendiment d’activitat econòmica per quartes parts. I s’imputa per quartes parts com a guany patrimonial si l’ajuda pública es dona a un jove agricultor per a l’adquisició de participacions d’una empresa agrícola.

13. Les despeses de connexió a internet. En el cas de teletreball, no tindrien la naturalesa de despeses deduïbles pel teletreballador per a la determinació del rendiment net del treball, ja que aquestes despeses no estan incloses dins de les despeses deduïbles que l’article 19.2 LIRPF estableix d’una manera taxativa.

14. El 2024 s’incrementen les quantitats de la reducció per obtenció de rendiments del treball de l’article 20 LIRPF: el límit de rendiments nets per a aplicar-la és de 19.747,5 euros; per a contribuents amb rendiments nets inferiors a 14.852 euros, la reducció és de 7.302 euros anuals; per a contribuents amb rendiments nets entre 14.852 i 17.673,52 euros, la reducció és de 7.302 euros menys el resultat de multiplicar per 1,75 la diferència entre el rendiment del treball i 14.852 euros anuals, i per a contribuents amb rendiments nets d’entre 17.673,52 i 19.747,5 euros, la reducció és de 2.364,34 euros menys el resultat de multiplicar per 1,14 la diferència entre el rendiment del treball i 17.673,52 euros anuals.

15. La reducció per rendiments irregulars (treball, capital immobiliari, capital mobiliari, activitats econòmiques) està fixada en el 30%, i a més s’exigeix que la imputació del rendiment es produeixi en un únic període impositiu i amb el límit de 300.000 euros.

16. Quantia fixa de deducció per a tots els treballadors de 2.000 euros per a determinar-ne els rendiments nets treball. Aquesta quantitat s’incrementa en casos d’acceptació d’un lloc de treball en un altre municipi (2.000 euros més) o per als treballadors actius amb discapacitat (3.500 euros fins a 65% de discapacitat o 7.750 euros més del 65% de discapacitat).

17. Despeses per menjadors d’empresa: la quantia diària exempta dels vals menjador, targetes o documents similars de pagament que es lliuren al treballador per atendre aquesta necessitat és d’11 euros.

18. Tenen la consideració de rendiments del treball els derivats directament o indirectament de participacions, accions o altres drets, incloses les comissions d’èxit, que atorguin drets econòmics especials en fons d’inversió alternativa de caràcter tancat i altres organismes d’inversió anàlegs, obtinguts per les persones administradores, gestores o empleades d’aquestes entitats o de les seves entitats gestores o entitats del seu grup. Aquests rendiments s’integraran en la base imposable en un 50% del seu import, quan es compleixin uns requisits determinats.

19. Esdeveniment d’excepcional interès públic XXXVII Copa Amèrica Barcelona. Les persones físiques que adquireixin la condició de contribuents per l’IRPF, a conseqüència del seu desplaçament a territori espanyol amb motiu d’aquest esdeveniment, aplicaran una reducció del 65% sobre la quantia neta dels rendiments.

20. Reducció per als arrendaments d’habitatge. Aquesta reducció només és aplicable sobre els rendiments nets positius que el contribuent hagi calculat en una autoliquidació presentada abans que s’hagi iniciat un procediment de verificació de dades, de comprovació limitada o d’inspecció que inclogui en l’objecte la comprovació d’aquests rendiments. I en cap cas sobre aquells que es regularitzin en algun d’aquests procediments.

21. La modificació introduïda per la Llei 12/2023, de 24 de maig, en l’apartat 2 de l’article 23 LIRPF, per a contractes posteriors al 26 de maig de 2023 (per a contractes anteriors la reducció és del 60%), amb noves reduccions per als arrendaments d’habitatge en funció que l’habitatge es trobi en un mercat residencial tensionat o no (del 90%, 70%, 60% i 50%), amb efectes per als contractes d’arrendament d’habitatge formalitzats a partir de l’entrada en vigor d’aquesta llei, va entrar en vigor l’1 de gener del 2024.

22. Perquè sigui considerat saldo de dubtós cobrament i sigui deduïble com a despesa del rendiment íntegre del capital immobiliari, han d’haver transcorregut sis mesos des del moment de la primera gestió de cobrament feta pel contribuent i el de la finalització del període impositiu.

23. La distribució de la prima d’emissió d’accions o participacions quan es tracti de valors no negociats tributa amb el límit de la diferència entre el valor dels fons propis de les accions o participacions i el seu valor d’adquisició.

24. Si un autònom fa servir una part de l’habitatge habitual en la seva activitat econòmica, es pot deduir les despeses de subministraments (aigua, gas, electricitat, telefonia i Internet, etc.) corresponents a la part de l’habitatge habitual que es troba afecta a la seva activitat econòmica, en el percentatge resultant d’aplicar el 30% a la proporció existent entre els metres quadrats de l’habitatge destinats a l’activitat respecte de la seva superfície total, tret que es provi un percentatge superior o inferior.

25. Rendiments procedents d’una entitat de professionals en el capital de la qual participi el contribuent: són rendiments d’activitat econòmica sempre que el contribuent estigui inclòs, a aquest efecte, en el règim especial de treballadors autònoms de la Seguretat Social o mutualitat alternativa.

26. Activitat d’arrendament de béns immobles: només s’exigeix tenir una persona ocupada amb contracte laboral i a jornada completa, dedicada a la gestió de l’arrendament, perquè tingui la consideració d’activitat econòmica, i no s’exigeix el requisit del local exclusivament destinat per a portar a terme la gestió de l’activitat.

27. En el règim d’estimació directa simplificada, pel que fa a les despeses de difícil justificació i provisions, se’n limita la quantia deduïble a 2.000 euros anuals, ja que s’equipara a l’import de 2.000 euros dels rendiments del treball.

28. Els rendiments nets de les activitats econòmiques de treballadors autònoms econòmicament dependents que tributen en estimació directa podran minorar-se en 2.000 euros, sense perjudici de les minoracions addicionals que s’apliquen quan els rendiments són inferiors a 19.747,5 euros.

29. El percentatge de reducció del rendiment net per al conjunt de les provisions deduïbles i les despeses de difícil justificació és del 5%, per als contribuents que determinin el seu rendiment net pel mètode d’estimació directa simplificada.

30. Per als contribuents que determinin la seva base imposable segons les normes de l’IS, estimació directa normal i simplificada, seran deduïbles fiscalment les pèrdues per deteriorament dels crèdits derivades de les possibles insolvències de deutors, quan hagin transcorregut sis mesos.

31. Límits quantitatius per a tributar en règim d’estimació objectiva en IRPF.

— Volum d’ingressos l’any immediat anterior superior a 250.000 euros per al conjunt d’activitats econòmiques, excepte les agrícoles, ramaderes i forestals. Es computen totes les operacions, hi hagi obligació o no d’expedir factura. Les operacions en què hi hagi obligació d’expedir factura quan el destinatari sigui empresari no poden superar els 125.000 euros.

— Volum d’ingressos per al conjunt d’activitats agrícoles, forestals i ramaderes superior a 250.000 euros.

— Volum de compres en béns i serveis l’any immediat anterior, excloses les adquisicions d’immobilitzat, superior a 250.000 euros.

32. Reduccions aplicables en règim d’estimació objectiva en l’IRPF.

L’Ordre de mòduls per al 2024 manté la quantia dels signes, els índexs o els mòduls d’exercicis anteriors, i les instruccions d’aplicació.

Tanmateix, per a l’any 2024, la reducció del rendiment net de les seves activitats econòmiques passa a ser del 5%, per a empresaris que determinin el seu rendiment net pel mètode d’estimació objectiva (per al 2023 va ser del 150%).

Per a les activitats agrícoles i ramaderes, el rendiment net previ podrà reduir-se en un 35% del preu d’adquisició del gasoil agrícola i en el 15% del preu d’adquisició dels fertilitzants, necessaris per al desenvolupament d’aquestes activitats.

Arran de les conseqüències de les erupcions volcàniques que van tenir lloc a l’illa de La Palma, s’estableix una reducció especial per a les activitats econòmiques desenvolupades en aquesta illa similar a l’establerta per al terme municipal de Llorca, a causa del terratrèmol que va haver-hi en aquest municipi. Així mateix, als municipis afectats per la dana serà aplicable una reducció addicional del 25%

33. Tributen com a rendiments de capital mobiliari les reduccions de capital de valors no admesos a negociació amb devolució d’aportacions i no procedents de beneficis no distribuïts.

34. Estan exemptes els guanys obtinguts per persones majors de 65 anys en la transmissió d’elements patrimonials, sempre que l’import total obtingut per la transmissió es destini a constituir una renda vitalícia assegurada a favor seu en el termini de sis mesos. La quantitat màxima total que podrà destinar-se a constituir la renda vitalícia serà de 240.000 euros.

35. Ja no existeixen coeficients d’actualització de valors d’adquisició en la transmissió d’immobles. Per als coeficients d’abatiment o reductors en la transmissió d’elements patrimonials adquirits abans del 31-12-1994, hi ha un límit o «Contingent Vital» per contribuent de 400.000 euros del valor de transmissions, aplicable al conjunt de transmissions durant tota la vida del contribuent, amb independència que la transmissió de cada bé es produeixi en períodes diferents. Depassat el contingent, ja no s’aplica a l’excés els coeficients d’abatiment. El límit és del valor de les transmissions, no dels guanys.

36. Els afectats pel Fórum Filatélico van poder computar la inversió no recuperada com a pèrdua patrimonial, en la renda del 2022, ja que la declaració de la conclusió del concurs de Fórum Filatélico, així com l’extinció de la seva personalitat jurídica, es va produir per la Sentència JMER de Madrid de 21-7-2022. La DGT, en diverses consultes, va resoldre que els afectats per les pèrdues derivades de la inversió en Fórum Filatélico van poder incloure els diners invertits i no recuperats, com a pèrdua patrimonial, en la declaració de la renda del 2022. Aquestes quantitats s’havien d’integrar com a pèrdua patrimonial que no deriva de la transmissió d’elements patrimonials, en la base imposable general. Si després d’aquesta compensació quedés saldo negatiu, el seu import es compensarà en els quatre anys següents en la forma i els límits que estableixen els articles 45 i 48 LIRPF.

37. Quan un contribuent perd la residència fiscal a Espanya, els guanys patrimonials tributen per les diferències positives entre el valor de mercat de les accions o participacions en qualsevol mena d’entitat, incloses les institucions d’inversió col·lectiva, i el valor d’adquisició.

38. Import obtingut per transmissió de drets de subscripció procedents de valors admesos a negociació: es qualifica com a guany patrimonial sotmès a retenció per al transmitent en el període impositiu en què es formalitzi la transmissió, siguin quines siguin les condicions de cobrament pactades, retenció que ha d’efectuar l’entitat dipositària i, si no n’hi ha, l’intermediari financer o fedatari públic que hagi intervingut en l’operació, i amb un tipus de retenció del 19%.

39. L’adquirent d’un bé a través d’un contracte o pacte successori se subroga en el valor i la data d’adquisició que tenia aquest bé en el causant, sempre que el bé es transmeti abans que transcorrin cinc anys des de la formalització del pacte successori o de la defunció d’aquest últim.

40. Integració en la renda de l’estalvi de tots els guanys i pèrdues patrimonials derivats de la transmissió d’elements patrimonials, amb independència del seu termini de generació. Només s’integren en la renda general els guanys i pèrdues patrimonials que no derivin de la transmissió d’elements patrimonials.

41. Límit del 25% per a la compensació del saldo negatiu que resulta d’integrar i compensar entre si els guanys i pèrdues patrimonials que s’integren en la renda general, amb el saldo positiu dels rendiments i imputacions de rendes de la mateixa renda general.

42. Possibilitat de compensar el 25% del saldo negatiu de rendiments del capital mobiliari de la renda de l’estalvi amb saldos positius de guanys i pèrdues de la renda de l’estalvi i viceversa. De la mateixa manera i amb el mateix límit, es permet la compensació en sentit invers; és a dir, del saldo negatiu de guanys i pèrdues patrimonials amb el saldo positiu de rendiments del capital mobiliari.

43. Límits màxims conjunts per aportacions i contribucions empresarials a sistemes de previsió social. S’hi aplica la quantitat inferior entres les següents:

a) El 30% de la suma dels rendiments nets del treball i d’activitats econòmiques percebuts individualment en l’exercici.

b) 1.500 euros anuals.

Ara bé, s’estableixen uns límits incrementats, sempre que es compleixin determinats requisits, si l’increment prové de contribucions empresarials o d’aportacions del treballador al mateix instrument de previsió social o d’aportacions a plans de pensions sectorials, fetes per treballadors per compte propi o autònoms que s’adhereixin a aquests plans per raó de la seva activitat; aportacions als plans de pensions d’ocupació simplificats de treballadors per compte propi o autònoms; o d’aportacions pròpies que l’empresari individual o el professional faci a plans de pensions d’ocupació, dels quals sigui promotor i, a més, partícip o a mutualitats de previsió social de què sigui mutualista, així com les que efectuï a plans de previsió social empresarial o assegurances col·lectives de dependència dels quals, al seu torn, sigui prenedor i assegurat.

44. Límits per a les primes satisfetes a les assegurances privades que cobreixin exclusivament el risc de dependència severa o de gran dependència: el conjunt de les reduccions practicades per totes les persones que satisfacin primes a favor d’un mateix contribuent, incloses les del mateix contribuent, no podran excedir de 1.500 euros anuals.

45. S’apliquen els mateixos imports dels mínims del contribuent, descendents, ascendents i discapacitat des del 2015. Per a aplicar el mínim per ascendent que falti abans del 31 de desembre, de 1.150 euros, és necessari que el contribuent hagi conviscut amb aquell, almenys, la meitat del període comprès entre l’inici del període i la data de defunció.

46. S’equipara la dependència a la convivència, tret que el contribuent estigui satisfent anualitats per aliments a favor del descendent.

47. A l’efecte dels mínims, s’equipara als descendents aquelles persones vinculades al contribuent per raó de tutela i acolliment en els termes que preveu la legislació civil o, fora dels casos anteriors, als qui en tinguin atribuïda la guarda i custòdia per resolució judicial.

48. Fins avui, les comunitats autònomes que han regulat els seus propis mínims personals o familiars han estat Andalusia, Illes Balears, Canàries, Catalunya (iguals que els estatals), Castella i Lleó (iguals que els estatals), Galícia, Comunitat de Madrid, La Rioja i Comunitat Valenciana.

49. Totes les comunitats autònomes han aprovat la seva pròpia escala general de l’IRPF. Algunes d’aquestes escales són més progressives que el 50% de l’estatal, com són Aragó, Astúries, Canàries, Cantàbria, Catalunya, Extremadura, La Rioja, la Regió de Múrcia o la Comunitat Valenciana. Unes altres tenen tarifes autonòmiques menys progressives, com són els casos de Castella i Lleó i Comunitat de Madrid.

50. En la tarifa de l’estalvi hi ha cinc trams. Les comunitats autònomes no tenen competència per a modificar el seu tram.

51.Deduccions per l’adquisició de vehicles elèctrics endollables i de pila de combustible i punts de recàrrega: la deducció serà del 15% per adquisició o abonament de quantitat a compte per a la futura adquisició d’un vehicle elèctric des del 30 de juny de 2023 fins al 31 de desembre de 2024 i per les quantitats satisfetes, en les mateixes dates, per a la instal·lació en un immoble de la seva propietat de sistemes de recàrrega de bateries per a vehicles elèctrics, sempre que es donin la resta de requisits que preveu la llei.

Així mateix, des de l’1 de gener de 2024, hi ha llibertat d’amortització de vehicles elèctrics i noves infraestructures de recàrrega per als contribuents de l’IRPF que determinin el rendiment net de la seva activitat econòmica d’acord amb el mètode d’estimació objectiva.

52. Donen dret a deducció en la quota d’un 50% la inversió o subscripció d’accions o participacions en empreses de nova creació o recent, sempre que es compleixin una sèrie de requisits, tant pel que fa a la inversió efectuada com a les entitats en les accions o les participacions de les quals es materialitza la inversió. La base de la deducció és de 100.000 € anuals i la participació en l’entitat haurà d’adquirir-se en el moment de la constitució d’aquella o mitjançant ampliació de capital efectuada, amb caràcter general, en els cinc anys següents a aquesta constitució, o en els set anys següents a aquesta constitució en el cas d’empreses emergents, i romandre en el seu patrimoni per un termini superior a tres anys i inferior a dotze anys.

53. Les tres noves deduccions temporals per obres que millorin l’eficiència energètica són aplicables des del 6-10-2021. Les aplicables a habitatges estaran vigents fins al 31-12-2024 i l’aplicable a edificis estarà vigent fins al 31-12-2025.

54. S’han suprimit les deduccions per compte estalvi empresa, per lloguer de l’habitatge habitual i per inversió en habitatge habitual (aquestes dues últimes es poden aplicar amb les condicions establertes en el règim transitori).

55. Cal no oblidar la deducció per inversions en elements nous de l’immobilitzat material i per inversions immobiliàries afectes a activitats econòmiques.

56. Deducció per donatius: el 20% de les quotes d’afiliació i aportacions a partits polítics, federacions, coalicions o agrupacions d’electors amb una base màxima de 600 euros anuals i un 10% de les quantitats donades a les fundacions.

57. Deducció per donacions a entitats beneficiàries del mecenatge: el 80% dels 250 primers euros invertits en un projecte i el 40% de la quantitat restant. Aquest últim percentatge de deducció s’eleva al 45% si en els dos exercicis immediatament anteriors s’han efectuat donacions pel mateix import o superior a favor de la mateixa entitat.

Així mateix, s’amplien els donatius que poden generar deduccions: cessió d’ús d’un bé moble o immoble sense contraprestació, en la valoració del qual s’haurà de tenir en compte les despeses incorregudes pel cedent durant cada any de cessió. Es tindrà dret a la deducció, encara que el donant rebi béns o serveis del donatari, de caràcter simbòlic, si el seu valor no supera el 15% del valor del donatiu i, en tot cas, 25.000 euros

58. Totes les comunitats autònomes tenen establertes deduccions pròpies o que milloren les estatals.

59. El 2024, el límit per a l’obligació de declarar és de 22.000 euros quan les rendes procedeixin d’un sol pagador i de 15.876 euros si les rendes procedeixen de diversos pagadors, per als perceptors de rendiments del treball.

S’eximeix de l’obligació de presentar declaració quan s’obtinguin rendes immobiliàries imputades, rendiments íntegres del capital mobiliari no subjectes a retenció derivats de lletres del Tresor i subvencions per a l’adquisició d’habitatges protegits o de preu taxat i altres guanys patrimonials derivades d’ajudes públiques, amb el límit conjunt de 1.000 euros anuals.

No han de declarar els contribuents que obtinguin exclusivament rendiments íntegres del treball, de capital o d’activitats econòmiques, així com guanys patrimonials, amb el límit conjunt de 1.000 euros anuals i pèrdues patrimonials de quantia inferior a 500 euros.

60. Percepció d’endarreriments: quan, per circumstàncies justificades no imputables al contribuent, els rendiments derivats del treball es percebin en períodes impositius diferents d’aquells en què fossin exigibles, s’hauran de declarar quan es percebin, però imputats al període en què van ser exigibles, mitjançant l’autoliquidació complementària corresponent, sense sanció ni interessos de demora ni cap recàrrec.

Servei fiscal

Què fer si Hisenda sol·licita informació sobre tercers a la teva empresa?

By Servei fiscal

A vegades, Hisenda pot requerir a les empreses informació o documentació relacionada amb operacions o relacions mantingudes amb altres persones o entitats. Aquests requeriments són més freqüents del que sembla, per la qual cosa és important saber com actuar i quins límits existeixen a l’hora de respondre.

Què és un requeriment d’informació de tercers?

Es tracta d’una sol·licitud formal per part de l’Agència Tributària, mitjançant la qual es demana a l’empresa que faciliti dades o documents relatius a relacions o operacions amb tercers, com a clients, proveïdors o treballadors.

Encara que la teva empresa ja declari una certa informació a través de models com el 347, 190 o 180, Hisenda pot requerir dades de manera individualitzada si considera que són necessaris per a una comprovació o recerca concreta.

Què ha de contenir un requeriment?

Abans de respondre, assegura’t que el requeriment inclou:

  • L’objecte del requeriment.
  • La identificació del tercer afectat.
  • El detall de la informació sol·licitada.
  • El període al qual es refereix la sol·licitud.

El termini per a contestar no pot ser inferior a deu dies hàbils.

El termini és insuficient? Pots demanar una ampliació automàtica per la meitat del temps inicial, sempre que el sol·licitis amb almenys tres dies d’antelació respecte a la data límit.

Hi ha algun límit al qual pot demanar Hisenda?

Sí. Encara que el deure de col·laboració amb l’Agència Tributària és molt ampli, no és il·limitat. Només estàs obligat a proporcionar:

Dades amb transcendència tributària.

Dades amb transcendència tributària que obren en el seu poder i que derivi de les teves pròpies obligacions fiscals.

Informació relacionada amb tercers amb els quals hagis tingut relacions econòmiques.

No estàs obligat a facilitar informació que sigui:

  • Protegida pel secret professional.
  • Que pugui afectar l’honor, intimitat o privacitat del tercer afectat.
  • Per exemple, Hisenda pot requerir a un metge la relació de clients i els imports facturats, però no pot demanar detalls sobre diagnòstics o tractaments.

Què passa si no respons?

Ignorar un requeriment pot comportar importants sancions:

  • 300 € per no atendre el primer requeriment.
  • 1.500 € per no respondre al segon.
  • Fins al 2% de la facturació anual (mínim 10.000 € i màxim 400.000 €) si s’ignora el tercer.

Per això, és fonamental que responguis sempre, fins i tot si és per a argumentar que no correspon facilitar la informació sol·licitada. Aquesta resposta pot ajudar-te a evitar sancions i a defensar-te en cas que s’imposin.

I recorda que aquests requeriments no interrompen la prescripció d’impostos, tret que s’indiqui expressament que s’inicia un procediment de comprovació. Si és necessari, encara pots regularitzar la teva situació sense sancions (només amb recàrrecs per presentació fora de termini).

Servei Laboral Comptra-1 Banyoles

Tot el que has de saber sobre la pujada del SMI i com afecta l’IRPF

By Servei fiscal

La pujada del Salari Mínim Interprofessional (SMI) d’aquest any ha generat dubtes entre molts treballadors: hauran de pagar IRPF si fins ara no ho feien? Si cobres el SMI i estàs preocupat per com això pot afectar la teva nòmina, aquí t’expliquem tot el que necessites saber.

Quant ha pujat el SMI el 2025?

Aquest any, el salari mínim interprofessional ha passat de 15.876 € a 16.576 € anuals, un increment de 700 € respecte al 2024. Aquesta millora suposa un augment en els ingressos, però també pot tenir implicacions fiscals en la retenció d’IRPF.

Afecta això l’IRPF?

Depèn. El mínim exempt d’IRPF (el límit fins al qual no s’aplica retenció) era de 15.876 € el 2024, que coincideix exactament amb el SMI. Ara, amb la pujada del SMI a 16.576 €, alguns treballadors podrien començar a tenir retenció a la seva nòmina.

Qui haurà de pagar IRPF?

Si estàs en una d’aquestes situacions, continuaràs exempt de retenció:
– Ets pare o mare d’una família monoparental i declares conjuntament amb els teus fills.
– Estàs casat/da i la teva parella no té ingressos superiors a 1.500 € anuals.
– Tens dos o més fills amb al mínim per descendents.

En canvi, si et trobes en aquesta situació, sí que poden retenir-te IRPF:
– No tens fills o només en tens un.
– La teva situació personal (declarada al model 145) no permet aplicar reduccions i/o bonificacions.

Quan et poden retenir?

  • Si no tens fills, la retenció pot ser d’uns 300 € anuals.
  • Si només tens un fill, la retenció seria d’uns 99 € anuals.

Hauràs de presentar la declaració de la renda?

No necessàriament. La normativa estableix que només estan obligats a presentar la declaració aquells treballadors amb ingressos superiors a 22.000 € anuals si només tenen un sol pagador. Per tant, si cobres el SMI i només tens un pagador, no hauràs de fer la declaració encara que et retinguin IRPF.

Però atenció! En alguns casos, presentar la declaració et pot sortir a compte. Si et retenen IRPF, podries recuperar part o tota la retenció en forma de devolució. Val la pena revisar-ho quan arribi el moment!