
Anàlisi de les repercussions d’una sentència del Tribunal Suprem relativa a l’entrada en dependències d’una societat mercantil que constituïen, simultàniament, el seu domicili social i el seu centre de treball, sense consentiment del titular i sense autorització judicial prèvia.
1. Fonament legal
Des d’una perspectiva estrictament legal, l’article 13.1 de la Llei 23/2015, de 21 de juliol, ordenadora del Sistema d’Inspecció de Treball i Seguretat Social (LOSITSS), habilita a la Inspecció per a «entrar lliurement» en centres de treball sense previ avís, afegint expressament l’exigència de consentiment o autorització judicial únicament «si el centre sotmès a inspecció coincidís amb el domicili d’una persona física».
Fins ara, el silenci del precepte respecte al domicili de les persones jurídiques ha vingut generant, en la pràctica, controvèrsia interpretativa, especialment per la seva connexió amb l’art. 18.2 de la nostra Constitució (en virtut del qual el domicili és inviolable, i cap entrada o registre pot fer-se en ell sense consentiment del titular o resolució judicial, excepte en cas de flagrant delicte) i amb el règim d’autorització judicial d’entrada previst en la jurisdicció social com a diligència preliminar quan la mesura inspectora pugui afectar drets fonamentals (art. 76.5 de la Llei 36/2011, de 10 d’octubre, reguladora de la jurisdicció social, LRJS), en particular quan el centre de treball coincideix amb el «domicili» en sentit constitucional.
El precepte de 2011 expressa que la Inspecció de Treball i, si és el cas, l’Administració laboral, en l’exercici de les seves funcions, quan el centre de treball sotmès a inspecció coincidís amb el domicili de la persona afectada, podrà sol·licitar la corresponent autorització judicial, si el titular s’oposés o existís risc de tal oposició, en relació amb els procediments administratius dels quals conegui o pugui conèixer posteriorment la jurisdicció social, o per a possibilitar qualsevol altra mesura d’inspecció o control que pogués afectar drets fonamentals o llibertats públiques.
També incumbeix aquesta matèria la Llei 29/1998, de 13 de juliol, reguladora de la jurisdicció contenciosa administrativa (LJCA), i en particular l’article 8.6, que reserva a aquest ordre concret les autoritzacions per a l’entrada en domicilis i restants llocs l’accés dels quals requereixi el consentiment del seu titular, sempre que això procedeixi per a l’execució forçosa d’actes de l’Administració pública, i tret que es tracti de l’execució de mesures de protecció de menors acordades per l’Entitat Pública competent en la matèria.
A més, i entre altres normes de competència funcional, s’atribueix als tribunals d’instància de l’ordre contenciós l’autorització per a l’entrada i inspecció de domicilis, locals, terrenys i mitjans de transport que hagi estat acordada per la Comissió Nacional dels Mercats i la Competència, quan, requerint aquest accés i inspecció el consentiment del seu titular, aquest s’oposi a això o existeixi risc de tal oposició; finalment, coneixeran també aquests tribunals per a l’entrada acordada per l’Administració Tributària, en el marc d’una actuació o procediment d’aplicació dels tributs, fins i tot amb caràcter previ al seu inici formal quan, requerint aquest accés el consentiment del seu titular, aquest s’oposi a això o existeixi risc de tal oposició.
2. Última resolució del Tribunal Suprem
La principal resolució judicial de 2026 sobre la matèria estudiada va ser dictada per la sala contenciosa administrativa del Tribunal Suprem en la seva sentència número 441/2026, de 14 d’abril, a propòsit d’una entrada de la Inspecció de Treball i Seguretat Social, amb auxili policial, en dependències d’una societat mercantil que constituïen, simultàniament, el seu domicili social i el seu centre de treball, sense consentiment del titular i sense autorització judicial prèvia. En el supòsit jutjat, a més, els funcionaris actuants es van limitar a la mera entrada, sense practicar cap registre ni intervenir documentació o arxius.
La qüestió pràctica que va plantejar la citada sentència és determinar si la «mera entrada» en aquestes condicions resulta compatible amb el dret fonamental a la inviolabilitat del domicili (art. 18.2 CE) i, correlativament, quins límits operen per a l’actuació inspectora quan el centre de treball coincideix, totalment o parcialment, amb el domicili social de l’empresa.
Raonament jurisprudencial
La sentència del Tribunal Suprem que comentem és rellevant perquè fixa, amb vocació general, que «en principi» l’entrada en el domicili d’una persona jurídica sense el seu consentiment exigeix autorització judicial prèvia, de manera que el silenci de l’art. 13.1 de la LOSITSS en relació amb els domicilis de persones jurídiques no opera com dispensa de la garantia constitucional a la inviolabilitat del domicili (en general), sinó que ha d’integrar-se mitjançant aplicació directa del dret fonamental i, sobretot, perquè rebutja que l’absència de registre o d’aprehensió/intervenció d’arxius converteixi en constitucionalment vàlida una entrada no consentida i no autoritzada. L’exigència d’autorització es predica de l’«entrada o registre», per la qual cosa aconsegueix també a la mera entrada, abans de qualsevol actuació ulterior en l’espai constitucionalment protegit.
El concepte de «domicili constitucionalment protegit» de les persones jurídiques ha estat perfilat pel Tribunal Constitucional com aquells espais físics indispensables perquè la societat pugui desenvolupar la seva activitat sense intromissions alienes, per constituir el centre de direcció, gestió o decisió, o per servir a la custòdia dels documents o altres suports reservats al coneixement de tercers. Es tracta, en conseqüència, d’un concepte material i funcional, no formal, que no coincideix necessàriament amb el domicili registral o el declarat a l’efecte de Seguretat Social.
En termes de compliment operatiu, la Inspecció disposa d’altres modalitats d’actuació -per exemple: requeriment de compareixença i aportació documental o actuació mitjançant expedient- que permeten desenvolupar la funció inspectora sense forçar l’accés físic immediat a l’espai protegit, i que es troben expressament contemplades en la citada LOSITSS.
Quan l’immoble compleix, alhora, funcions de centre de treball i de domicili social/oficines, la sentència obliga a tractar amb especial cautela l’actuació inspectora: el fet que existeixi activitat productiva o fabril en el mateix emplaçament no elimina, per si sol, l’exigència d’autorització si s’actua en un espai que, en conjunt o en part, és constitucionalment domicili de la societat, per ser àmbit d’adreça i/o custòdia documental.
Per això, el disseny de l’actuació ha de partir d’una delimitació prèvia i explícita de l’objecte de la visita i de l’espai al qual es pretén accedir, evitant actuacions indistintes o genèriques a l’interior que, pel seu propi mode d’execució, impedeixin sostenir que s’ha respectat el nucli protegit de la inviolabilitat.
La sentència admet, no obstant això, una excepció, l’apreciació de la qual haurà de valorar-se cas per cas, i que requereix la concurrència acumulativa de dos requisits:
1. Que existeixi una separació física apreciable entre la zona d’oficines del domicili social i la zona estrictament destinada a centre de treball, i
2. Que l’autoritat o els seus agents informin des de l’inici que el seu propòsit és únicament accedir a la zona de treball (i no a la d’oficines/direcció/custòdia documental) per al compliment de les seves funcions.
La reacció de la Inspecció de Treball: Instrucció 4/2026
Com era d’esperar, no va trigar la Direcció de l’Organisme Estatal de la Inspecció de Treball i Seguretat Social a reaccionar al pronunciament del Tribunal Suprem.
Així, amb data 4 de maig de 2026 es va emetre la Instrucció 4/2026, de caràcter intern, en la qual -malgrat manifestar «ple respecte» a la sentència- trasllada als funcionaris actuants un criteri interpretatiu marcadament restrictiu de la fallada, orientat a preservar el màxim marge possible d’actuació inspectora sense autorització judicial.
En síntesi, la Instrucció defensa que:
• El concepte de domicili constitucionalment protegit de la persona jurídica es limita estrictament als espais físics de direcció, administració ou custòdia documental, conforme a la STC 69/1999; en conseqüència, no mereixen tal consideració ni els locals oberts al públic ni les zones productives, magatzems, vestuaris ou altres dependències funcionalment alienes a l’adreça de la societat.
• La facultat d’entrada en centres de treball es manté com a regla general, sense necessitat d’autorització judicial, també en establiments no oberts al públic, excepte respecte dels espais concrets que constitueixin domicili constitucionalment protegit (despatxos d’alta direcció, sala del consell, arxius…).
• Davant l’oposició del representant empresarial, la Inspecció advertirà expressament que la negativa a l’accés a zones distintes del domicili constitucionalment protegit podrà motivar acta d’infracció per obstrucció a la labor inspectora, corresponent a l’empresa la càrrega de justificar i delimitar l’espai físic qualificat de domicili.
El criteri de l’organisme es recolza, a més, en l’art. 12 del Conveni 81 OIT, que reconeix al personal inspector la facultat d’entrada lliure i sense prèvia notificació en tot establiment subjecte a inspecció, i en la doctrina constitucional sobre interpretació restrictiva de les limitacions a drets fonamentals connectats amb la tutela dels drets de les persones treballadores (arts. 14, 15 i 28 CE, entre altres).
Convé subratllar, no obstant això, que la Instrucció 4/2026 no és norma jurídica ni vincula a l’empresa: es tracta d’una instrucció interna dirigida al personal del Sistema d’Inspecció, que recull la interpretació de l’organisme sobre com desenvolupar la seva actuació després de la STS 441/2026. I la lectura que la mateixa ITSS realitza de la fallada és, possiblement, reduccionista: el Tribunal Suprem no es va limitar a protegir els espais estrictes d’adreça, sinó que va vincular l’exigència d’autorització judicial a la confluència, en una mateixa ubicació, de domicili social i centre de treball, excepte separació física apreciable i comunicació prèvia de l’abast limitat de l’actuació. La Instrucció tendeix, per contra, a confinar la garantia constitucional a un nucli mínim d’espais directius, la qual cosa en la pràctica buida bona part de l’efecte protector del pronunciament.
En el pla operatiu, això suposa que l’empresa que s’enfronti a una visita inspectora continuarà trobant-se en la disjuntiva ja coneguda: o consent l’accés i renúncia de facto a la garantia constitucional, ou s’oposa i s’exposa a una probable acta per obstrucció que haurà de combatre’s posteriorment en via administrativa i, si és el cas, judicial. L’efectivitat real de la doctrina del Tribunal Suprem es mesurarà, en conseqüència, per la resposta dels tribunals contenciosos-administratius i socials davant els expedients en què s’invoqui l’actuació inspectora practicada a l’empara de la Instrucció 4/2026.
3. Recomanacions pràctiques
A la vista de la doctrina asseguda, davant una visita de la Inspecció al domicili social/centre de treball de l’empresa, es recomana el següent protocol d’actuació:
1. Identificar amb precisió si el lloc d’actuació és exclusivament centre de treball ou si, a més, alberga funcions de direcció, gestió ou custòdia documental amb rellevància constitucional. Aquesta qualificació és material i funcional, no formal: no depèn del domicili que figuri en escriptures, Registre Mercantil ou a l’efecte de Seguretat Social.
2. Davant oposició ou risc d’oposició a l’entrada, sol·licitar a la Inspecció la delimitació expressa de l’objecte i de l’abast espacial de la visita, deixant constància en la diligència d’actuació. Quan l’actuació afecti el domicili constitucionalment protegit de la persona jurídica, la via correcta és la sol·licitud d’autorització judicial d’entrada a l’empara de l’art. 76.5 LRJS.
3. Quan no sigui imprescindible l’accés físic, proposar la utilització de les modalitats alternatives legalment previstes (requeriment de compareixença, aportació documental, comprovació de dades que consten en les administracions públiques), preservant l’eficàcia inspectora i minimitzant el conflicte constitucional.
4. Si la Inspecció pretén actuar únicament en la zona productiva d’un immoble mixt, convé documentar de manera fefaent la separació física entre el domicili social i el centre de treball, i exigir una comunicació inicial clara i per escrit de l’abast i la finalitat de l’entrada. L’actuació ha de romandre dins d’aquests límits; en cas contrari, s’incorre en excés constitucionalment rellevant.
5. Valorar, en tot cas, els riscos associats a una oposició frontal. Convé recordar que la negativa a l’accés, fins i tot fundada en la condició de domicili social, pot ser qualificada per la Inspecció com a obstrucció a la labor inspectora, com veurem més endavant (art. 50 del text refós de la Llei sobre Infraccions i Sancions en l’Ordre Social, LLISOS, aprovat per reial decret legislatiu 5/2000, de 4 d’agost), amb la consegüent acta d’infracció. Per això, el recomanable en la pràctica no és impedir físicament l’entrada, sinó consignar formalment l’oposició i reserva de drets en la diligència, identificant les zones de direcció i custòdia documental l’accés de la qual es rebutja, sense perjudici de la posterior impugnació administrativa i judicial de l’actuat.
6. Conseqüències de l’incompliment de l’estàndard fixat. Des de la perspectiva del control jurisdiccional, l’actuació duta a terme sense autorització judicial prèvia en domicili constitucionalment protegit es qualifica de via de fet, conduint a la declaració de vulneració del dret fonamental a la inviolabilitat del domicili. Des de l’òptica probatòria -i per aplicació de la regla general d’exclusió de la prova il·lícita i de les seves derivades- això compromet la validesa de l’actuació i la utilitat processal de l’obtingut en eventuals procediments sancionadors ou laborals posteriors.
7. L’incompliment de l’estàndard fixat condueix, en termes de control jurisdiccional, a la qualificació de l’actuació com a via de fet i a la declaració de vulneració del dret fonamental a la inviolabilitat del domicili, amb el consegüent impacte sobre la validesa de l’actuació inspectora i sobre la utilització processal de l’obtingut.
Des de l’òptica probatòria en procediments posteriors (per exemple, sancionadors ou laborals), connecta amb la regla general d’exclusió de proves obtingudes amb vulneració de drets fonamentals i de les seves derivades, la qual cosa reforça la importància d’articular l’actuació administrativa dins de llits d’autorització judicial prèvia quan escaigui.
4. Infraccions i sancions
L’incompliment per l’ocupador de la seva obligació de permetre entrar la Inspecció constitueix una infracció molt greu, que serà sancionable en els termes, pels òrgans i amb el procediment establerts per a les infraccions molt greus per obstrucció a la labor inspectora per la citada LLISOS.
Recordem que la norma de 2000 contempla un ampli catàleg de supòsits que constitueixen infracció molt greu. Per a això, té en compte una sèrie de criteris de graduació, que atenen la naturalesa del deure de col·laboració infringit i de l’entitat i conseqüències de l’acció ou omissió obstructora sobre l’actuació inspectora.
Així, l’art. 50 del reial decret legislatiu proclama que «impedir l’entrada ou permanència en el centre de treball dels Inspectors de Treball i Seguretat Social i dels Sotsinspectors d’Ocupació i Seguretat Social, com també la negativa a identificar-se ou a identificar ou donar raó de la seva presència sobre les persones que es trobin en aquest centre duent a terme qualsevol activitat» constitueix, amb caràcter general, una infracció molt greu. També ho és exercir coaccions, amenaces ou violència contra els Inspectors i Sotsinspectors, com reiterar les conductes d’obstrucció qualificades de greus.
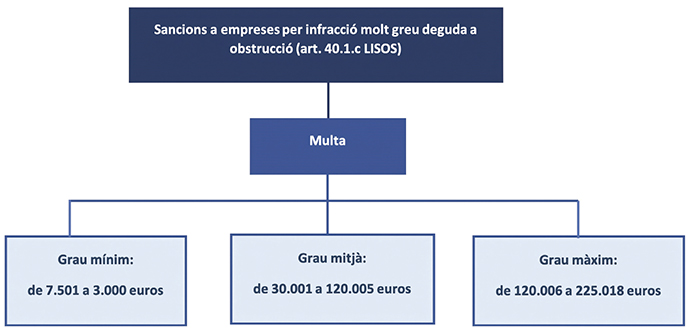
Les sancions econòmiques depenen de la matèria objecte d’inspecció i de la graduació de la infracció. Com a regla general, per a les infraccions molt greus per obstrucció, les multes oscil·len entre 7.501 i 225.018 euros.
D’altra banda, cal distingir la prohibició d’entrada a la falta de col·laboració. L’article 50.2 de la LISOS aclareix que les accions ou omissions que pertorbin, retardin ou impedeixin l’exercici de les funcions que, amb vista a la vigilància del compliment de les disposicions legals, reglamentàries i convenis col·lectius tenen encomanades els Inspectors de Treball i Seguretat Social i els Sotsinspectors d’Ocupació i Seguretat Social, seran constitutives d’obstrucció a la labor inspectora, però es qualificaran de greus.
Finalment, l’obstrucció no impedeix que la Inspecció continuï la recerca per altres mitjans, ni que proposi sancions per les infraccions laborals ou de Seguretat Social que finalment s’acreditin.
No és la negligència ou intencionalitat del subjecte infractor l’únic paràmetre a prendre en consideració per a valorar la sanció a imposar. Pot tenir-se en compte, per exemple, la reiteració en l’incompliment dels requeriments efectuats a l’empresa, la xifra de negocis de la mercantil ou el volum de la plantilla, entre altres aspectes.
A tall d’exemple, l’Audiència Nacional va condemnar en el seu moment a una empresa per lliurar, de manera reiterada, documentació insuficient a la Inspecció (SAN 23 des. 2022, rec. 323/2022); concretament, un volum ingent de documents consistents en nòmines, papers elaborats per la mateixa empresa del que semblaven ser les dates de desplaçaments de determinades persones treballadores i l’abonat si és el cas per aquestes, declaracions jurades per les quantitats percebudes en concepte de dietes i desplaçaments, llistats confeccionats per l’empresa sobre determinades persones treballadores i les retribucions percebudes i factures d’allotjament, però per la forma en què es va aportar no es cobria si més no el mínim exigit per a complir amb el deure de col·laboració amb la Inspecció.
En aquell cas, van anar fins a dotze els requeriments remesos i en deu d’ells es van apreciar defectes d’aportació; la documentació era impossible d’acarar de manera eficient per la Inspectora actuant, provocant fins i tot la intervenció d’un grup d’experts de la Unitat de Càlcul de la Direcció Especial per a tractar informàticament i d’una manera ordenada les dades aportades per l’empresa, sense una garantia precisa que l’encreuament de totes les dades hagi estat complet i eficaç; i en altres casos, ni tan sols es va oferir per l’empresa la informació requerida.